Орієнтовний час читання: 18 хвилин
Зміст
- Стислий відеогляд
- Параліч бізнесу через Постанову № 1165: Чому ТОВ отримує ризиковий статус
- Постанова КМУ № 1165 та 8 критеріїв ризиковості платника податку
- Як дізнатися справжню причину включення ТОВ до переліку ризикових
- Алгоритм виходу з категорії ризикових: Покрокова інструкція
- Практичний кейс ТОВ «Агро-Логістик Груп»: Вихід з Критерію № 8 за 7 робочих днів без суду
- Що робити, якщо ДПС відмовила: Адміністративне та Судове оскарження
- Податкова гігієна ТОВ: Як не потрапити до списку ризикових повторно
- Часті запитання (FAQ) щодо виходу ТОВ з категорії ризикових
- Підсумки та професійна допомога від PraktBuh
- Чому підприємці обирають praktbuh.com.ua?
Включення підприємства до переліку ризикових платників ПДВ — це один із найсерйозніших викликів для українського бізнесу. Одна квитанція про присвоєння ризикового статусу в Електронному кабінеті здатна миттєво паралізувати операційну діяльність ТОВ: зупиняється реєстрація практично всіх податкових накладних та розрахунків коригування (ПН/РК), контрагенти втрачають право на податковий кредит, виникає загроза штрафних санкцій за договорами та розриву партнерських стосунків.
У цьому детальному посібнику експерти PraktBuh розібрали юридичні та бухгалтерські тонкощі процедури, підкажуть, як ТОВ вийти з категорії ризикових платників ПДВ у 2026 році, розтлумачать 8 критеріїв ризиковості за Постановою КМУ № 1165, коди податкової інформації, покроковий алгоритм підготовки та подання Повідомлення за формою J1314901, а також поділяться реальним практичним кейсом успішного зняття ризикового статусу за 7 робочих днів без судових тяжб.
Стислий відеогляд
Ми підготували для вас стислий відео огляд всього, про що йде мова нижче. Приємного перегляду!
Параліч бізнесу через Постанову № 1165: Чому ТОВ отримує ризиковий статус
Процедура автоматичного моніторингу податкових накладних регламентується Постановою Кабінету Міністрів України від 11.12.2019 № 1165 «Про затвердження порядків з питань зупинення реєстрації податкової накладної / розрахунку коригування в Єдиному реєстрі податкових накладних» (із наступними змінами та доповненнями).
Коли автоматизована система ДПС або регіональна комісія ухвалює рішення про відповідність ТОВ критеріям ризиковості платника податку, запускається ланцюгова реакція негативних наслідків:
- Автоматичне блокування ПН/РК: Усі податкові накладні, подані ТОВ на реєстрацію в ЄРПН, починають системно блокуватися (за винятком вузької категорії ПН, що підпадають під ознаки безумовної реєстрації, хоча навіть для них статус ризиковості створює суттєві перешкоди).
- Втрата податкового кредиту покупцями: Ваші покупці та замовники не отримують сформованого податкового кредиту з ПДВ. Це призводить до вимог повернення коштів, нарахування договірних штрафів або відмови від подальшої співпраці.
- Ланцюговий ефект для контрагентів: Співпраця з ризиковим ТОВ може стати підставою для віднесення ваших покупців до переліку ризикових за Критерієм № 8, що створює «токсичний» статус для вашої компанії на ринку.
- Ризик позапланових перевірок: Віднесення до ризикових сигналізує податковим органам про високу ймовірність фіктивних або безтоварних операцій, що часто стає підставою для призначення позапланових виїзних перевірок та спроб позбавлення статусу платника ПДВ.
Важливо: Багато керівників та бухгалтерів припускаються фатальної помилки, намагаючись розблоковувати кожну окрему податкову накладну без першочергового зняття ризикового статусу з самого підприємства. Запам’ятайте: поки ТОВ перебуває в переліку ризикових платників, подавати пояснення на розблокування окремих ПН недоцільно — податкова буде відмовляти по кожній з них із посиланням на ризиковий статус компанії. Першочергова задача — вивести ТОВ із категорії ризикових платників.
Постанова КМУ № 1165 та 8 критеріїв ризиковості платника податку
Згідно з Додатком 1 до Порядку № 1165, існує 8 основних критеріїв ризиковості платника податку на додану вартість:
- Критерій 1: Реєстрація платника на підставі недійсних, підроблених або втрачених документів.
- Критерій 2: Реєстрація компанії на фізичних осіб з подальшою передачею володіння/управління неіснуючим, померлим або зниклим безвісти особам.
- Критерій 3: Реєстрація здійснювалася фізичними особами, які у судовому порядку або під час допиту заявили про відсутність наміру вести підприємницьку діяльність.
- Критерій 4: Фінансово-господарська діяльність здійснюється без відома засновників (учасників) чи керівника ТОВ (відповідає п 4 критеріїв ризиковості платника податку).
- Критерій 5: Юридична особа не має відкритих рахунків у банківських установах, крім рахунків у Казначействі (відповідає п 5 критеріїв ризиковості платника податку).
- Критерій 6: Платником податку не подано контролюючому органу декларації з ПДВ за два останніх звітних періоди (відповідає п 6 критеріїв ризиковості платника податку додаток 1 порядку).
- Критерій 7: Платником податку на загальній системі оподаткування не подано фінансової звітності за останній звітний період (відповідає п 7 критеріїв ризиковості платника податку).
- Критерій 8: У контролюючих органов наявна податкова інформація, що визначає відповідність платника податку критеріям ризиковості (п 8 критеріїв ризиковості платника податку додаток 1 порядку).
Чому найчастіше спрацьовує Критерій № 8?
За статистикою податкових адвокатів та бухгалтерських аутсорсерів, понад 90% юридичних осіб потрапляють до переліку ризикових саме на підставі Критерію 8. Це розмите формулювання дає Комісії ДПС регіонального рівня широке поле для суб’єктивних оцінок.
Для деталізації Критерію № 8 Державна податкова служба України затвердила Наказом від 11.01.2023 № 17 Довідник кодів податкової інформації, який містить 20 конкретизованих кодів причин.
Таблиця 1. Основні коди податкової інформації за Критерієм № 8 та стратегія їх спростування
| Код ДПС | Суть податкової інформації (причина ризиковості) | Що фактично має на увазі податкова | Як спростувати бізнесу (які документи готувати) |
|---|---|---|---|
| Код 01 | Постачання/вивезення товару, походження якого не прослідковується за ланцюгом придбання. | ДПС вважає операцію “схемною” або безтоварною, оскільки у базі немає ПН від вашого постачальника. | Надати повний ланцюг первинних документів від виробника/імпортера, митні декларації, ТТН, акти приймання-передачі, сертифікати якості. |
| Код 04 | Постачання товарів/послуг, відмінних від придбаних, за відсутності умов/ресурсів. | “Скрутка” або зміна номенклатури. Податкова не бачить у вас складів, обладнання чи сировини для переробки/виробництва. | Подати форму № 20-ОПП на виробничі потужності/склади, договори оренди устаткування, калькуляції собівартості, акти переробки, штатно-посадові інструкції. |
| Код 07 | Відсутність відомостей щодо сплати ЄСВ та/або недостатня чисельність трудових ресурсів. | На думку ДПС, у ТОВ працює 1–2 особи, що недостатньо для виконання обсягу робіт/послуг за поданими ПН. | Довідка про штатну чисельність, звітність 4ДФ/ЄСВ, договори ЦПХ, договори аутсорсингу/аутстафінгу, накази про відрядження працівників. |
| Код 08 | Постачання с/г продукції за відсутності придбання такої продукції, сплати земельного податку/ЄП 4 групи або ресурсів. | Сумніви щодо реальності вирощування агропродукції (немає відомостей про земельні ділянки, пальне, добрива, ЗЗР, насіння). | Договори оренди земельних паїв (зареєстровані), статистика ф. 29-сг/50-сг, первинка на закупівлю ДП, добрив, посівмату, послуг комбайнування. |
| Код 11 | Накопичення залишків нереалізованих товарів за відсутності (недостатності) місць для їх зберігання. | У деклараціях є великий товарний залишок, але в ДПС немає даних про ваші склади або договори відповідального зберігання. | Подання форми № 20-ОПП на власні/орендовані склади, договори оренди складських приміщень, договори на надання послуг зберігання, акти інвентаризації. |
| Код 12 | Постачання товарів/послуг платнику, щодо якого прийнято рішення про ризиковість. | Ви продали товар або надали послугу компанії, яку податкова вже визнала ризиковою. | Довести реальність конкретної операції: ділове листування, специфікації, перепустки на виїзд авто, ТТН з відмітками про зважування, банківські виписки. |
Як дізнатися справжню причину включення ТОВ до переліку ризикових
Перш ніж збирати папери та складати пояснення, необхідно точно встановити, що саме стало підставою для ухвалення негативного рішення.
1. Робота з Електронним кабінетом платника податків
Рішення про відповідність ТОВ критеріям ризиковості (форма Додатку 4 до Порядку № 1165) надсилається в Електронний кабінет платника податків у день його ухвалення Комісією регіонального рівня.
- Увійдіть до приватної частини Е-кабінету за допомогою КЕП (ЕЦП) директора або електронної печатки ТОВ.
- Перейдіть до розділу «Моніторинг ПН/РК» -> підрозділ «Відповідність критеріям ризиковості».
- Відкрийте онлайн-текст Рішення. Перевірте:
- Вказаний номер та дату рішення;
- Конкретний пункт Критеріїв (наприклад, п. 8);
- Код податкової інформації (наприклад, код 01 або 07);
- Розшифровку в табличній частині: коди УКТЗЕД/ДКПП товарів/послуг, код ЄДРПОУ контрагента та період здійснення операції.
2. Адвокатський запит як інструмент отримання розшифровки
Трапляються випадки, коли податкова зазначає загальну фразу: «Наявна податкова інформація свідчить про ризиковість операцій» без вказання конкретного контрагента чи коду товару. Подавати Пояснення «насліпо» недоцільно — ви ризикуєте підготувати документи не на ту операцію.
У такій ситуації найефективнішим інструментом є Адвокатський запит. Відповідно до Закону України «Про адвокатуру та адвокатську діяльність», податковий орган зобов’язаний надати вичерпну відповідь та деталізацію розшифровки податкової інформації протягом 5 робочих днів. Також можна подати Запит на публічну інформацію відповідно до Закону України № 2939-VI.
Алгоритм виходу з категорії ризикових: Покрокова інструкція
Процедура виведення ТОВ з категорії ризикових платників є адміністративним процесом, який вимагає чіткої послідовності дій від бухгалтера, директора та юриста.
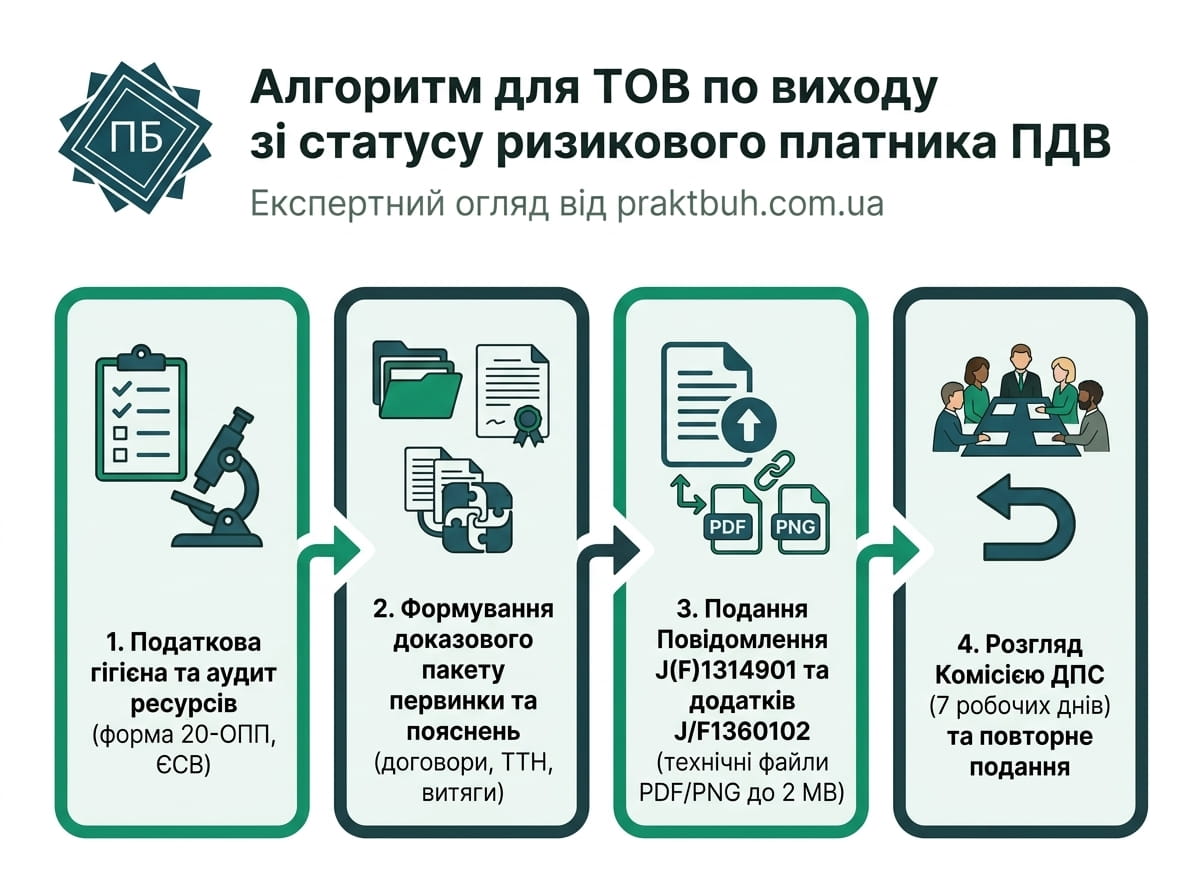
Крок 1. Податкова гігієна та аудит ресурсів (Форма 20-ОПП, ЄСВ)
Перед тим як відправляти пояснення, проведіть внутрішній аудит:
- Форма № 20-ОПП: Перевірте, чи всі ваші офіси, склади, виробничі приміщення, земельні ділянки, автотранспорт та резервуари відображені в базі ДПС. Якщо ви орендуєте склад, але не подали повідомлення за формою 20-ОПП — податкова автоматично вважає, що у вас немає місця для зберігання товару (Код 11). Подайте актуалізовану форму 20-ОПП до відправки Повідомлення!
- Трудові ресурси: Перевірте, чи відображена у звітності 4ДФ чисельність працівників, чи немає заборгованості з ЄСВ та чи виплачується заробітна плата на рівні не нижче середньогалузевого по регіону.
Крок 2. Формування доказового пакета первинки та пояснень
Центральним елементом пакета є Пояснення щодо невідповідності платника податку критеріям ризиковості. Воно складається у довільній формі, але повинно мати чітку юридичну та бухгалтерську структуру:
- Вступна частина: Реквізити ТОВ, дата та номер оскаржуваного Рішення ДПС, зазначений у ньому критерій та код податкової інформації.
- Опис бізнес-моделі ТОВ: Детальний розпис основних видів діяльності за КВЕД, історія створення компанії, матеріально-технічна база (власні та орендовані основні засоби з посиланням на подані форми 20-ОПП).
- Опис трудових ресурсів: Кількість штатних працівників, їх кваліфікація, наявність сертифікатів/допусків до виконання робіт, залучення підрядників (за наявності).
- Обґрунтування конкретної «ризикової» операції:
- Хто є постачальником та покупцем товару/послуги;
- Як здійснювалося транспортування (деталі логістики, маршрут, пункти навантаження/розвантаження, дані перевізника та автотранспорту);
- Де зберігався товар (складські документи, акти прийому-передачі);
- Розрахунки: надати підтвердження проведения безготівкових розрахунків (банківські виписки).
- Прохальна частина: «Просимо Комісію з питань зупинення реєстрації ПН/РК ухвалити рішення про невідповідність ТОВ [Назва] критеріям ризиковості платника податку та виключити підприємство з переліку ризикових».
До Пояснення додаються копії первинних документів:
- Договори з додатками, специфікаціями, додатковими угодами;
- Первинні документи на придбання та реалізацію (видаткові накладні, акти наданих послуг, інвойси);
- Товарно-транспортні накладні (ТТН), подорожні листи, залізничні накладні;
- Банківські виписки, що підтверджують оплату товарів/послуг та сплату податків;
- Сертифікати відповідності, паспорти якості, митні декларації;
- Договори оренди/власності на приміщення, склади, обладнання, техпаспорти на авто.
Крок 3. Подання Повідомлення J(F)1314901 та додатків J/F1360102
Документи подаються в електронній формі:
- Основним документом є Повідомлення про подання інформації та копій документів щодо невідповідності платника податку критеріям ризиковості (ідентифікатор форма J1314901 для юридичних осіб).
- До Повідомлення додається документ довільного формату (форма J1360102), до якого завантажуються скан-копії Пояснення та первинних документів.
- Технічні вимоги ДПС:
- Формат файлів: тільки PDF, PNG або JPG;
- Розмір одного файлу: до 2 Мб;
- Загальна кількість прикріплених файлів до одного Повідомлення: не більше 100 одиниць.
Крок 4. Розгляд Комісією ДПС та повторне подання
Комісія ДПС регіонального рівня зобов’язана розглянути подане Повідомлення та копії документів протягом 7 робочих днів, що настають за датою їх надходження.
За результатами розгляду Комісія приймає одне з двох рішень:
- 🟢 Рішення про невідповідність платника критеріям ризиковості: виключення з переліку ризикових платників податків відбувається в день засідання комісії.
- 🔴 Рішення про відповідність платника критеріям ризиковості (відмова): Комісія залишає ТОВ у переліку ризикових, зазначаючи в рішеннях перелік документів, яких, на її думку, не вистачає.
Скільки разів можна подавати Повідомлення? Законодавство України не обмежує кількість спроб подання Повідомлення J1314901. Якщо ви отримали відмову, ви можете проаналізувати вказані зауваження, доукомплектувати пакет додатковими довідками чи актами та подати Повідомлення повторно. Повторне подання можливе до тих пір, поки ви не розпочали процедуру судового оскарження.
Практичний кейс ТОВ «Агро-Логістик Груп»: Вихід з Критерію № 8 за 7 робочих днів без суду
Щоб продемонструвати, як алгоритм виходу з категорії ризикових працює на практиці, наведемо приклад із реальної бухгалтерсько-юридичної практики клієнтів PraktBuh.
📋 Вихідна ситуація та виявлені блоки
- Підприємство: ТОВ «Агро-Логістик Груп» (м. Київ).
- Вид діяльності: Оптова торгівля зерновими та олійними культурами, надання послуг з перевезення та зберігання агропродукції.
- Проблема: Компанія отримала Квитанцію про зупинку реєстрації ПН на суму 480 000 грн ПДВ. У розділі «Моніторинг ПН/РК» з’явилося Рішення Комісії ГУ ДПС у м. Києві про віднесення ТОВ до переліку ризикових за Критерієм № 8 (коди податкової інформації 01 — непрослідковуваність товару та 07 — відсутність трудових ресурсів).
🔍 Комплекс вжитих заходів та сформований пакет
Фахівці провели оперативний аудит обліку ТОВ та з’ясували наступне:
- ТОВ орендувало додатковий зерновий склад у Полтавській області, але бухгалтер забув подати повідомлення за формою № 20-ОПП про новий об’єкт оподаткування. Податкова «не бачила» складу і вважала, що 2000 тонн пшениці зберігалися без належної бази. За 24 години було подано та успішно зареєстровано уточнюючу форму № 20-ОПП.
- У ТТН на перевезення зерна в графі «Перевізник» вказувався залучений ФОП-перевізник, але до пакету не додавалися договори оренди вантажних автомобілів, через що ДПС вирішила, що у ТОВ відсутні трудові та транспортні ресурси (Код 07).
- Було підготовлено та сформовано розширене Пояснення на 7 сторінках з деталізацією всього технологічного ланцюга: закупівля у фермерів -> транспортування -> накопичення на елеваторі -> продаж трейдеру.
- Сформовано пакет із 48 скан-копій документів (формату PDF до 2 Мб):
- Договір оренди складу + акти приймання-передачі послуг оренди + платежі;
- Договір з ФОП-перевізником + свідоцтва про реєстрацію ТЗ + ТТН з відмітками про важення на елеваторі;
- Сертифікати якості та фітосанітарні сертифікати на зерно;
- Довідка про чисельність працівників (водії, логісти, завідувач складу) + звіт 4ДФ;
- Виписки за розрахунковим рахунком ТОВ, що підтверджують розрахунки з контрагентами та сплату податків.
- Через M.E.Doc відправлено Повідомлення за формою J1314901 з додаванням прикріплених файлів J1360102.
🎯 Результат для ТОВ та контрагентів
На 6-й робочий день після подання документів у розділі «Моніторинг ПН/РК» Електронного кабінету ТОВ «Агро-Логістик Груп» отримало Рішення Комісії ДПС про НІВІДПОВІДНІСТЬ критеріям ризиковості платника податку.
Компанію було повністю вилучено з переліку ризикових, після чого протягом 2 днів було подано пояснення на розблокування податкових накладних, які успішно зареєструвалися в ЄРПН. Покупці ТОВ отримали свій податковий кредит, а трьох контрагентів ТОВ, яких блокували «за компанію», було виключено з переліку ризикових автоматично.
Що робити, якщо ДПС відмовила: Адміністративне та Судове оскарження
Якщо Комісія регіонального рівня повторно відмовляє у виключенні ТОВ з переліку ризикових, бізнес має право перейти до процедури оскарження.
Етап 1. Скарга до ДПС України (Форма J1316002)
Процедура адміністративного оскарження регламентується Порядком № 1165.
- Строк подання скарги: Скарга подається протягом 10 робочих днів, що настають за днем прийняття рішення Комісією регіонального рівня.
- Форма скарги: Скарга подається в електронній формі (форма J1316002) із додаванням документів довільного формату (J1360102).
- Куди подається: До Комісії центрального рівня (ДПС України, м. Київ).
- Строки розгляду:
- 10 календарних днів з дня отримання скарги — якщо платник НЕ заявляв клопотання про особисту участь;
- 30 календарних днів — якщо платник заявив про бажання взяти участь у розгляді матеріалів скарги в режимі відеоконференції.
Важливо (Принцип мовчазної згоди): Відповідно до пункту 16 Порядку № 1165, якщо рішення щодо скарги не надсилається платнику податку протягом визначеного 10-денного (або 30-денного) строку, така скарга вважається повністю задоволеною на користь платника податку з дня, що настає за останнім днем строку. ТОВ виключається з переліку ризикових автоматично!
Етап 2. Звернення до Окружного адміністративного суду
У разі негативного рішення ДПС України або якщо ви вирішили оскаржувати рішення Комісії регіонального рівня одразу до суду, оскарження здійснюється в порядку Кодексу адміністративного судочинства України (КАС України).
Таблиця 2. Порівняльна характеристика способів оскарження
| Параметр | Адміністративне оскарження (ДПС України) | Судове оскарження (Адміністративний суд) |
|---|---|---|
| Форма документа | Скарга за формою J1316002 | Позовна заява про визнання рішення протиправним та його скасування |
| Строк подання | 10 робочих днів від дати Рішення ДПС | 6 місяців (якщо адмін. оскарження не проводилося) або 3 місяці (після рішення за скаргою) |
| Строк розгляду | 10 або 30 календарних днів | Від 2 до 6 місяців (залежно від завантаженості суду) |
| Вартість | Безкоштовно (без державного збору) | Судовий збір (1 прожитковий мінімум для працездатних осіб) + послуги адвоката |
| Ефективність | Середня (близько 20–30% позитивних рішень) | Висока (понад 85–90% задоволених позовів бізнесу) |
Аналіз судової практики КАС України:
- Загальні строки КАС України: Виключення з переліку ризикових платників податків судова практика трактує однозначно: Верховний Суд у постанові від 11.10.2019 у справі № 640/20468/18 підтвердив, що у справах про скасування рішення про ризиковість застосовуються загальні строки звернення до суду за КАС України (6 місяців), а не скорочені строки Податкового кодексу.
- Обов’язок доказування на ДПС: Відповідно до ч. 2 ст. 77 КАС України, в адміністративних справах про протиправність рішень суб’єкта владних повноважень обов’язок щодо доказування правомірності свого рішення покладається на відповідача (податковий орган). Якщо ДПС не надасть суду витягів із бази з конкретизацією порушень, суд скасовує рішення про ризиковість.
- Компенсація судових витрат: У разі задоволення позову ТОВ, витрати на сплату судового збору та витрати на професійну правничу допомогу адвоката стягуються з ДПС за рахунок її бюджетних асигнувань (ст. 139 КАС України).
Податкова гігієна ТОВ: Як не потрапити до списку ризикових повторно
Після успішного виведення ТОВ з переліку ризикових підприємству необхідно впровадити регулярну систему податкової безпеки:
Подання Таблиці даних платника ПДВ та перевірка контрагентів
- Регулярне подання Таблиці даних платника ПДВ: Якщо ваше ТОВ здійснює виробництво, переробку або надає послуги, обов’язково подайте Таблицю даних платника податків (Додаток 5 до Порядку № 1165) із розшифровкою кодів КВЕД, кодів УКТЗЕД/ДКПП товарів/послуг на вході та виході. Врахована ДПС Таблиця даних є потужним імунітетом від блокування ПН та ризикового статусу.
- Автоматизований Due Diligence контрагентів: Перед укладанням договорів перевіряйте своїх постачальників та покупців через відкриті реєстри (YouControl, Opendatabot, Реєстр судових рішень). Уникайте співпраці з компаніями, які мають ознаки «фіктивності» чи масової реєстрації.
- Контроль форми 20-ОПП: Будь-які зміни в матеріально-технічній базі (купівля нового авто, орендований кабінет, склад, обладнання) повинні відображатися шляхом подання форми № 20-ОПП протягом 10 робочих днів після оформлення договору.
- Контроль за зарплатним навантаженням: Намагайтеся утримувати рівень середньої заробітної плати по ТОВ не нижче середнього по вашій галузі у регіоні. Уникайте системної виплати зарплати на рівні строго 1 мінімальної заробітної плати для всього штату.
- Своєчасне оновлення реєстраційних даних: Вчасно вносьте зміни до ЄДР щодо зміненого КВЕД, юридичної адреси, бенефіціарів чи директора.
Часті запитання (FAQ) щодо виходу ТОВ з категорії ризикових
Комісія ДПС регіонального рівня розглядає Повідомлення за формою J1314901 протягом 7 робочих днів з дати його надходження. За умови грамотно складеного Пояснення та повного пакета первинки процес займає від 7 до 10 календарних днів.
Так! Згідно з пунктом 6 Порядку № 1165, у разі ухвалення рішення про виключення ТОВ з переліку ризикових, ваші контрагенти автоматично виключаються з переліку ризикових, за умови, що їх було включено туди виключно за Критерієм № 8 через проведення операцій з вашим підприємством і у них відсутні інші самостійні підстави для ризиковості.
Кількість спроб законодавчо не обмежена. Ви можете доукомплектовувати пакет додатковими актами, виписками чи довідками та подавати Повідомлення J1314901 стільки разів, скільки необхідно для досягнення позитивного результату (поки не подано позов до суду).
Ні, виведення ТОВ з категорії ризикових не означає автоматичної реєстрації раніше заблокованих ПН. Однак після зняття ризикового статусу ви подаєте Пояснення та копії документів на розблокування окремих ПН (форма J/F1312603), які після скасування ризиковості компанії розблоковуються у 95% випадків без проблем.
Якщо Комісія регіонального рівня протягом 7 робочих днів не ухвалила рішення про відповідність/невідповідність, ТОВ підлягає автоматичному виключенню з переліку ризикових платників податку відповідно до абзацу 12 пункту 6 Порядку № 1165.
Підсумки та професійна допомога від PraktBuh
Потрапляння ТОВ до переліку ризикових платників ПДВ — це не вирок для бізнесу, а юридично-бухгалтерська задача, яка має чіткий алгоритм вирішення. Ключ до успіху полягає в глибокій діагностиці причин (розшифровка кодів Критерію 8), податковому аудиті обліку (форма 20-ОПП, ЄСВ) та грамотно сформованій доказовій базі первинних документів.
Спроби подавати документи «наосліп» або формальні відписки часто призводять до повторних відмов та затягування процесу на місяці.
Чому підприємці обирають praktbuh.com.ua?
ТОВ «Практична бухгалтерія» пропонує комплексні рішення для бізнесу будь-якого масштабу. Ми беремо на себе весь рутинний клопіт із документами, щоб ви могли зосередитися на розвитку власної справи.
- Працюємо з ФОП (1, 2, 3 групи) та ТОВ на будь-якій системі оподаткування.
- Надаємо консультації щодо вибору оптимальної групи КВЕДів та оптимізації податкового навантаження.
- Забезпечуємо абсолютну прозорість та підтримку на кожному етапі співпраці.
Потрібен надійний бухгалтерський супровід?
Не відкладайте порядок у документах на потім! Звертайтеся за консультацією до фахівців ТОВ «Практична бухгалтерія».
- Сайт: praktbuh.com.ua
- Телефон / Telegram: +38 (063) 030-13-39
- Адреса офісу: с. Софіївська Борщагівка, вул. Київська, 34а (БЦ «Київський»)
Практична бухгалтерія — спокій за ваш бізнес!