Орієнтовний час читання: 22 хвилини
Зміст
- Стислий відеогляд
- Нормативно-правова база розблокування ПН/РК у 2026 році
- Причини блокування ПН/РК у 2026 році: як правильно прочитати Квитанцію №2
- Покроковий алгоритм розблокування ПН/РК у 2026 році (Адміністративна стадія)
- Крок 1. Аналіз квитанції та формування правової позиції
- Крок 2. Технічна подача Повідомлення (код J/F1312603)
- Крок 3. Складання специфічного документального пакета за галузями
- Крок 4. Конструктор та зразок Пояснення до заблокованої ПН
- Крок 5. Реакція на Повідомлення ДПС про надання додаткових пояснень
- Крок 6. Прийняття рішення комісією регіонального рівня
- Виключення підприємства з переліку ризикових платників ПДВ (п. 8)
- Таблиця даних платника ПДВ (ТДПП): профілактика блокувань та автоматичне розблокування
- Оскарження рішення про відмову в реєстрації ПН/РК: Адміністративний та Судовий порядок
- Строки та часові рамки в процесі розблокування (Зведена шпаргалка)
- Вартість розблокування та послуги фахівців (Бухгалтер / Адвокат)
- Типові помилки платників ПДВ та підсумковий Чек-лист бухгалтера
- Часті запитання (FAQ)
- Чому підприємці обирають praktbuh.com.ua?
Стислий відеогляд
Ми підготували для вас стислий відео огляд всього, про що йде мова нижче. Приємного перегляду!
Нормативно-правова база розблокування ПН/РК у 2026 році
Зупинення реєстрації податкових накладних та розрахунків коригування (ПН/РК) в Єдиному реєстрі податкових накладних (ЄРПН) залишається одним із найбільш гострих та відчутних викликів для українського бізнесу у 2026 році. Автоматизована система моніторингу відповідності податкових накладних критеріям оцінки ступеня ризиків (СМКОР) функціонує в режимі 24/7. В умовах воєнного стану будь-яка заблокована накладна заморожує податковий кредит покупця, вимиває обігові кошти постачальника через виникнення показника ∑Перевищ та створює ризики руйнування партнерських стосунків.
Проте порядок розблокування податкових накладних 2026 має чітко регламентовану законодавчу основу. Базовими нормативно-правовими актами, що регулюють функціонування СМКОР 2026, є:
- Податковий кодекс України (ПКУ): зокрема пункт 201.16 статті 201, який встановлює сам механізм зупинення реєстрації ПН/РК, та підрозділ 2 розділу XX щодо “воєнних” особливостей адміністрування ПДВ.
- Постанова Кабінету Міністрів України від 11.12.2019 № 1165 (Постанова 1165): регламентує порядок зупинення реєстрації ПН/РК, критерії ризиковості платника податку, критерії ризиковості здійснення операцій, а також показники позитивної податкової історії та порядок подання Таблиці даних.
- Наказ Міністерства фінансів України від 12.12.2019 № 520 (Порядок № 520): визначає порядок прийняття рішень про реєстрацію або відмову в реєстрації ПН/РК комісіями регіонального та центрального рівнів, а також процедуру подання письмових пояснень і підтвердних документів.
Ключові новації регулювання: Постанова № 1048 та зобов’язання перед МВФ
У 2026 році розблокування податкових накладних відбувається з урахуванням важливих лібералізаційних змін, внесених Постановою КМУ від 26.08.2025 № 1048 (набрала чинності з 27.09.2025). Вони суттєво пом’якшили умови для сумлінного бізнесу та підвищили пороги безумовної реєстрації:
- Збільшення обсягу постачання: поріг місячного обсягу постачання за вихідними ПН/РК для безумовної реєстрації зростав із 500 тис. грн до 1 млн грн.
- Ліміт на одного контрагента: поріг обсягу постачання на одного покупця збільшено до 100 тис. грн.
- Сума однієї ПН: максимальну суму ПН, що реєструється безумовно (за умови дотримання встановлених навантажень), підняли з 5 тис. грн до 10 тис. грн.
- Керівний склад: директор тепер може очолювати до 5 компаній (раніше — не більше 3), що підлягають безумовній реєстрації без потрапляння до автоматичного ризику.
Крім того, у другому півріччі 2026 року набувають чинності додаткові зобов’язання ДПС України в межах Меморандуму з Міжнародним валютним фондом (МВФ). Вони передбачають суттєве скорочення частки блокувань та прискорення адміністративних процедур. Зокрема, ДПС зобов’язана:
- Забезпечити розблокування податкових накладних під час воєнного стану у 85% випадків протягом 5 робочих днів після подання платником повного пакета документів;
- Приводити рішення комісій ДПС у відповідність до актуальної правової позиції та судової практики Верховного Суду;
- Зменшити загальну кількість судових спорів із платниками ПДВ;
- Забезпечити безумовне виконання 100% судових рішень щодо реєстрації ПН/РК протягом 3 робочих днів після набрання ними законної сили.
Незважаючи на ці позитивні зрушення, нові правила розблокування податкових накладних вимагають від бухгалтера високої точності, системності у веденні первинної документації та глибокого розуміння того, як влаштований алгоритм СМКОР.
Причини блокування ПН/РК у 2026 році: як правильно прочитати Квитанцію №2
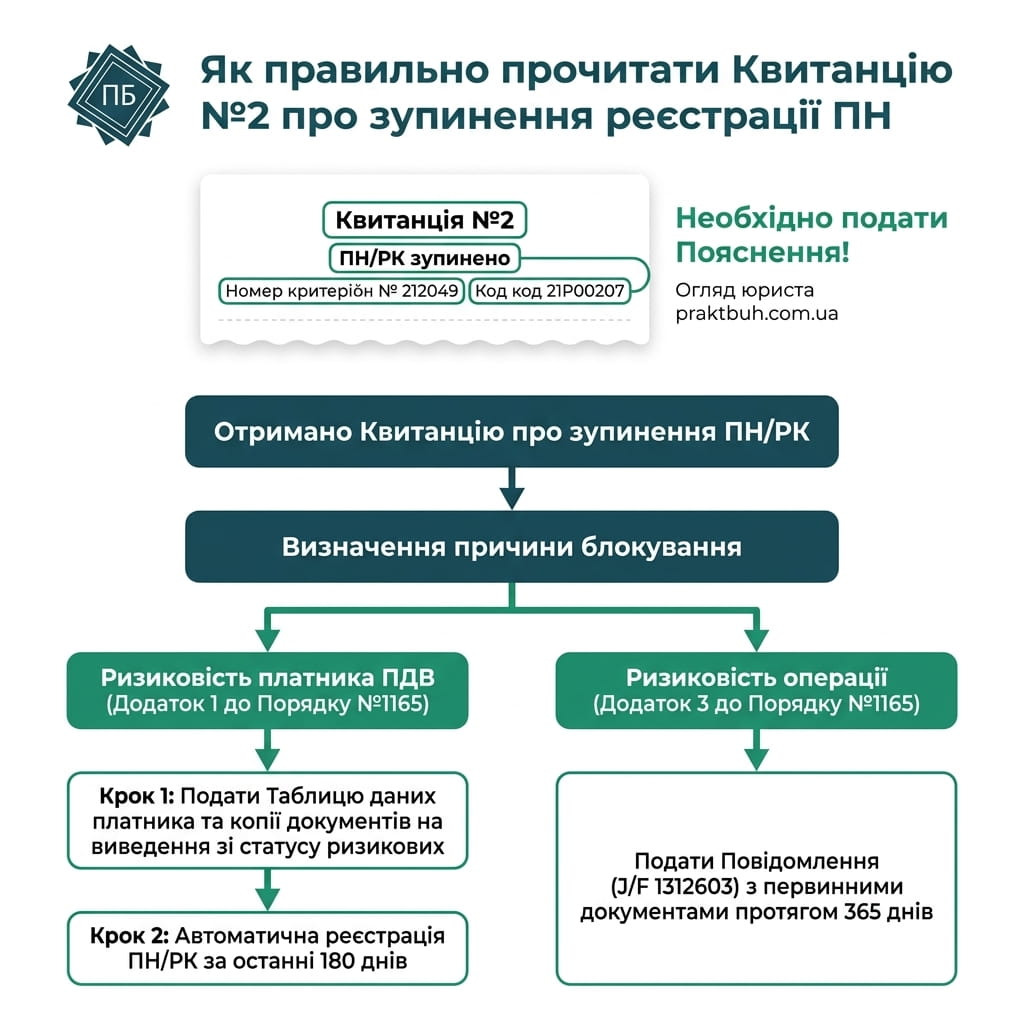
Коли система СМКОР ставить реєстрацію документа на паузу, вона виконує превентивну функцію — запобігає формуванню безпідставного (фіктивного) податкового кредиту з ПДВ. Платник отримує в електронному вигляді документообігу Квитанцію №2 (або квитанцію про зупинення реєстрації).
Перший і найважливіший крок бухгалтера після отримання цього сповіщення — це детальне дешифрування змісту квитанції. У ній контролюючий орган зобов’язаний чітко зазначити:
- Реквізити заблокованої ПН або РК (номер, дата, сума, ІПН контрагента);
- Конкретну підставу зупинення реєстрації (код та пункт критерію);
- Пропозицію надати письмові пояснення та копії підтвердних документів.
Для вибору правильної стратегії захисту необхідно розрізняти дві принципово різні проблеми: ризиковість платника та ризиковість здійснення операції.
1. Ризиковість платника ПДВ (Додаток 1 до Порядку № 1165)
Якщо підприємство включено до переліку ризикових платників податків, система зупинятиме реєстрацію абсолютно всіх вихідних ПН/РК, незалежно від суми чи номенклатури.
Додаток 1 містить 8 критеріїв ризиковості платника:
- Пункти 1–5: Формальні реєстраційні порушення (реєстрація на підроблені або втрачені документи, на неіснуючих чи померлих осіб, без відома засновників, відсутність відкритих банківських рахунків).
- Пункт 6: Неподання контролюючому органу декларацій з ПДВ за останні 2 звітні періоди.
- Пункт 7: Неподання платником податку на прибуток фінансової звітності за останній звітний період.
- Пункт 8: Наявність у ДПС податкової інформації, що свідчить про ризиковість провадження господарської операції.
Саме пункт 8 ризиковості є найпоширенішою та так званою “гумовою” підставою. У рішенні про відповідність платника п. 8 ДПС повинна обов’язково зазначити конкретний код податкової інформації відповідно до Довідника кодів ДПС № 17 від 11.01.2023 та розкрити сутність суперечливої операції (наприклад, проведення транзитних операцій або відсутність у ланцюгу постачання реального виробника).
2. Ризиковість здійснення операцій (Додаток 3 до Порядку № 1165)
Якщо саме підприємство не є ризиковим, причини блокування податкових накладних криються в конкретній операції. Додаток 3 передбачає 6 критеріїв:
- Пункт 1 (“Пересорт” / перевищення залишку): Найпопулярніша причина зупинення. Виникає, коли обсяг постачання товару/послуги за кодом УКТЗЕД/ДКПП перевищує розрахунковий залишок даної позиції (різницю між обсягом придбання за вхідними ПН/митниці та обсягом реалізації), за умови відсутності цього коду у врахованій Таблиці даних платника.
- Пункт 2: Відсутність, анулювання або зупинення ліцензії на право виробництва, оптової чи роздрібної торгівлі підакцизними товарами.
- Пункт 3: Відсутність реєстрації суб’єкта у Реєстрі платників акцизного податку з реалізації пального при складанні ПН на пальне.
- Пункт 4: Зміна коду УКТЗЕД/ДКПП у розрахунку коригування на зміну номенклатури, якщо нового коду немає у врахованій Таблиці даних.
- Пункт 5: Перевищення суми компенсації у зменшуючому РК над розрахунковим залишком даного товару чи послуги.
- Пункт 6: Подання зменшуючого РК до ПН, складеної на неплатника ПДВ, після спливу 90 календарних днів з дати реєстрації вихідної ПН.
Захисним бар’єром від заблокувань за операційними критеріями є Позитивна податкова історія платника ПДВ (Додаток 2 до Порядку № 1165). Якщо платник відповідає хоча б одному з її показників (наприклад, має стабільне податкове навантаження з ПДВ понад 2%, сплачує суттєві суми ЄСВ та ПДФО за найманих працівників, володіє значними основними засобами чи земельними ділянками), то ПН, що підпадає під п. 1 Додатка 3, зупиненню не підлягає.
У свою чергу, Таблиця даних платника податків (ТДПП) є превентивним інструментом, який офіційно повідомляє ДПС про специфіку діяльності компанії та запобігає блокуванням за “пересортом”.
Фінансові та репутаційні наслідки не розблокування податкових накладних
Ігнорування заблокованих документів призводить до суворих наслідків:
- Заморожування ліміту ПДВ: Сума ПДВ із заблокованої накладної зменшує реєстраційний ліміт (ΣНакл) постачальника через розрахунок показника ΣПеревищ.
- Втрата податкового кредиту покупцем: Покупець не має права відобразити податковий кредит у декларації з ПДВ до моменту офіційної реєстрації ПН в ЄРПН.
- Прямі збитки та штрафи: Контрагенти масово виставляють штрафні санкції за порушення умов договорів, зупиняють розрахунки або розривають контракти.
- Ризик потрапляння до переліку ризикових: Систематичне нерозблокування ПН розцінюється контролерами як ознака фіктивності, що загрожує повним блокуванням діяльності компанії.
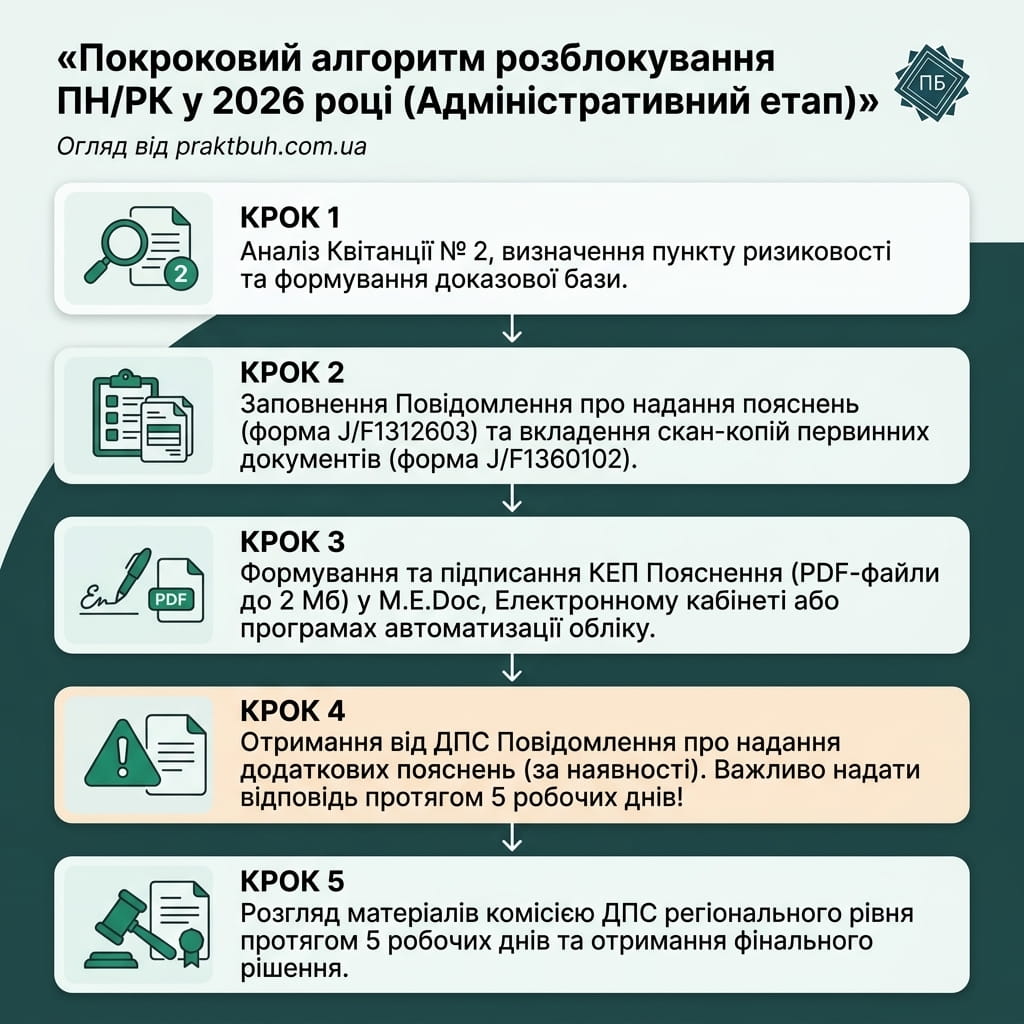
Покроковий алгоритм розблокування ПН/РК у 2026 році (Адміністративна стадія)
Процес розблокування ПН/РК на адміністративному етапі — це не просто скарга, а процедура підтвердження реальності господарської операції первинними документами.
Нижче наведено практичний алгоритм розблокування податкових накладних 2026, розроблений експертами PraktBuh.
Крок 1. Аналіз квитанції та формування правової позиції
З’ясуйте точну причину зупинення. Якщо причина — п. 1 Додатка 3 (“пересорт”), ви повинні розкрити весь ланцюг: придбання (або виробництво) → зберігання → транспортування → реалізація → розрахунки.
Крок 2. Технічна подача Повідомлення (код J/F1312603)
Подання пояснень та копій документів здійснюється виключно в електронній формі.
- Основний документ: “Повідомлення про подання пояснень та копій документів щодо податкових накладних/розрахунків коригування, реєстрацію яких зупинено” (код форми J1312603 — для юридичних осіб, F1312603 — для ФОП).
- Додатки: До Повідомлення додаються копії документів у форматі PDF через окремі форми “Документ довільного формату” (код J/F1360102).
- Технічні обмеження: Розмір кожного прикріпленого файла PDF не повинен перевищувати 2 Мб. Кількість додатків до одного Повідомлення обмежена (до 100 документів). Кожен файл повинен мати чітку, читабельну назву, бути завіреним КЕП платника.
Подати пояснення можна через Електронний кабінет платника, ПЗ M.E.Doc, BAS або інші спеціалізовані бухгалтерські програми.
Крок 3. Складання специфічного документального пакета за галузями
Не подавайте “все підряд”. Пакет документів для розблокування податкових накладних 2026 має бути строго сфокусованим під вашу галузь:
1. Торгівля (Опт та роздріб):
- Договір з покупцем та додаткові угоди, специфікації, замовлення;
- Вхідні первинні документи від постачальника (договір, видаткові накладні, вхідні ПН, імпортна ВМД);
- Транспортні документи (ТТН, залізничні накладні, акти надатих послуг з перевезення, путівкові листи);
- Складські документи (акти приймання-передачі, складські довідки, інвентаризаційні описи, картки складського обліку);
- Банківські виписки, що підтверджують розрахунки з постачальником та покупцем.
2. Послуги та виконання робіт:
- Договір підряду/надання послуг із додатками, кошторисами, калькуляціями;
- Акти виконаних робіт (наданих послуг), звіти про надані послуги;
- Підтвердження наявності матеріально-технічних та трудових ресурсів: форма № 20-ОПП на офіс/склад/техніку, штатний розпис, звітність з ЄСВ/ПДФО (Додаток 4ДФ), договори оренди приміщень чи обладнання;
- Акти списання матеріалів, використаних під час надання послуг;
- Платіжні доручення / банківські виписки.
3. Виробництво:
- Калькуляція собівартості готової продукції;
- Технологічні карти виробництва, норми витрат сировини;
- Акти списання сировини у виробництво (форма № М-11);
- Акти випуску готової продукції на склад;
- Документи про наявність виробничих потужностей (форма № 20-ОПП, свідоцтва про право власності/оренду верстатів, обладнання, цехів);
- Наказ про облікову політику (розділ виробництва).
Крок 4. Конструктор та зразок Пояснення до заблокованої ПН
Письмове пояснення є ключовим текстовим документом. Воно об’єднує всі додатки в єдину логічну історію.
Зразок пояснення для розблокування податкових накладних
ДО КОМІСІЇ З ПИТАНЬ ЗУПИНЕННЯ РЕЄСТРАЦІЇ ПН/РК
В ЄДИНОМУ РЕЄСТРІ ПОДАТКОВИХ НАКЛАДНИХ
ГОЛОВНОГО УПРАВЛІННЯ ДПС У КИЇВСЬКІЙ ОБЛАСТІ

Платник податків: ТОВ "АГРО-ПРОМ ТРЕЙД"
Код ЄДРПОУ: 12345678
ІПН: 123456726551
Адреса: 08132, Київська обл., м. Вишневе, вул. Промислова, 10
Тел: +38 (044) 123-45-67, e-mail: info@agroprom.ua

ПОЯСНЕННЯ
щодо податкової накладної № 145 від 12.02.2026 р.

ТОВ "АГРО-ПРОМ ТРЕЙД" (далі — Товариство) здійснює господарську діяльність з оптової торгівлі зерновими культурами (КВЕД 46.21) з 2018 року. Товариство є сумлінним платником ПДВ, має належну матеріально-технічну базу та штатну чисельність працівників у кількості 12 осіб.

12 лютого 2026 року Товариством було складено та подано на реєстрацію в ЄРПН податкову накладну № 145 на суму 600 000,00 грн (у т.ч. ПДВ 100 000,00 грн) на поставку Кукурудзи (код УКТЗЕД 1005 90 00 00) на адресу Покупця — ТОВ "ЗЕРНО-ЕКСПОРТ" (код ЄДРПОУ 87654321) на виконання Договору поставки № 12/01 від 15.01.2026 р.

Згідно з Квитанцією № 2 від 14.02.2026 р., реєстрацію ПН № 145 було зупинено на підставі п. 1 Критеріїв ризиковості здійснення операцій (обсяг постачання перевищує величину залишку).

Надаємо пояснення щодо реальності здійснення зазначеної господарської операції та походження товару:

1. ДЖЕРЕЛО ПРИДБАННЯ ТОВАРУ:
Зазначений товар (Кукурудза, код УКТЗЕД 1005 90 00 00) у кількості 100 тонн було придбано Товариством у Виробника — ПП "ФЕРМЕР-2020" (код ЄДРПОУ 33445566) згідно з Договором купівлі-продажу № 05 від 02.02.2026 р. Факт отримання товару підтверджується видатковою накладною № 34 від 08.02.2026 р. та реєстрацією вхідної ПН № 12 від 08.02.2026 р. Розрахунки проведено в повному обсязі (банківська виписка від 09.02.2026 р. додається).

2. ТРАНСПОРТУВАННЯ ТА ЗБЕРІГАННЯ:
Доставка товару від ПП "ФЕРМЕР-2020" до складу Товариства здійснювалася залученим перевізником ТОВ "АВТО-ТРАНС" згідно з Договором перевезення № 88 від 01.02.2026 р., що підтверджується ТТН № 00345 від 08.02.2026 р. та Актом наданих послуг № 120 від 08.02.2026 р.
Зберігання здійснювалося на орендованому складі за адресою: Київська обл., м. Вишневе, вул. Промислова, 12 (відомості про об'єкт оподаткування подано за формою № 20-ОПП, ID об'єкта 00045612).

3. РЕАЛІЗАЦІЯ ПОКУПЦЕВІ:
Відвантаження кукурудзи Покупцеві (ТОВ "ЗЕРНО-ЕКСПОРТ") відбулося 12.02.2026 р., що підтверджується видатковою накладною № 145 від 12.02.2026 р. та ТТН № 00390 від 12.02.2026 р.

Таким чином, господарська операція має реальний характер, повністю підтверджується належним чином оформленими первинними документами, а Товариство володіє всіма необхідними ресурсами для її виконання.

Враховуючи викладене, керуючись ст. 201 ПКУ та Порядком № 520, —

ПРОСИМО:
Прийняти рішення про реєстрацію податкової накладної № 145 від 12.02.2026 року в Єдиному реєстрі податкових накладних.

Додатки (у копіях):
1. Договір поставки № 12/01 від 15.01.2026 з ТОВ "ЗЕРНО-ЕКСПОРТ" (PDF, 1.2 Мб);
2. Видаткова накладна № 145 від 12.02.2026 (PDF, 0.8 Мб);
3. ТТН № 00390 від 12.02.2026 (PDF, 1.1 Мб);
4. Договір купівлі-продажу № 05 від 02.02.2026 з ПП "ФЕРМЕР-2020" (PDF, 1.4 Мб);
5. Видаткова накладна № 34 від 08.02.2026 (PDF, 0.7 Мб);
6. Банківські виписки (PDF, 0.9 Мб);
7. Довідка про наявність трудових ресурсів та форми 20-ОПП (PDF, 1.0 Мб).

Директор ТОВ "АГРО-ПРОМ ТРЕЙД"                _________________ / В. М. Сидоренко /
16 лютого 2026 року
Крок 5. Реакція на Повідомлення ДПС про надання додаткових пояснень
Згідно з Порядком № 520, комісія ДПС після отримання первинного Повідомлення має право надіслати платнику Повідомлення про необхідність надання додаткових пояснень та документів.
Критична новація судової практики 2026 року!
Постанова Верховного Суду від 30.01.2026 у справі № 260/224/24 кардинально змінила багаторічний підхід до оцінки дій платника. Якщо раніше суди вважали надання додаткових документів правом платника, а відмову ДПС через їх ненадання — протиправною, то відтепер Верховний Суд встановив:
- Зупинення реєстрації ПН є запобіжним заходом, а не санкцією.
- Отримавши Повідомлення ДПС про надання додаткових пояснень, платник податків зобов’язаний відреагувати на нього протягом 5 робочих днів.
- Промовчання або ігнорування запиту ДПС фактично гарантує правомірність рішення податкового органу про відмову в реєстрації та призводить до програшу платника у суді!
Крок 6. Прийняття рішення комісією регіонального рівня
Комісія регіонального рівня ДПС розглядає подані пояснення та копії документів протягом 5 робочих днів, що настають за днем їх отримання. За результатами розгляду виноситься одне з двох рішень:
- Рішення про реєстрацію ПН/РК в ЄРПН;
- Рішення про відмову в реєстрації ПН/РК в ЄРПН.
Виключення підприємства з переліку ризикових платників ПДВ (п. 8)
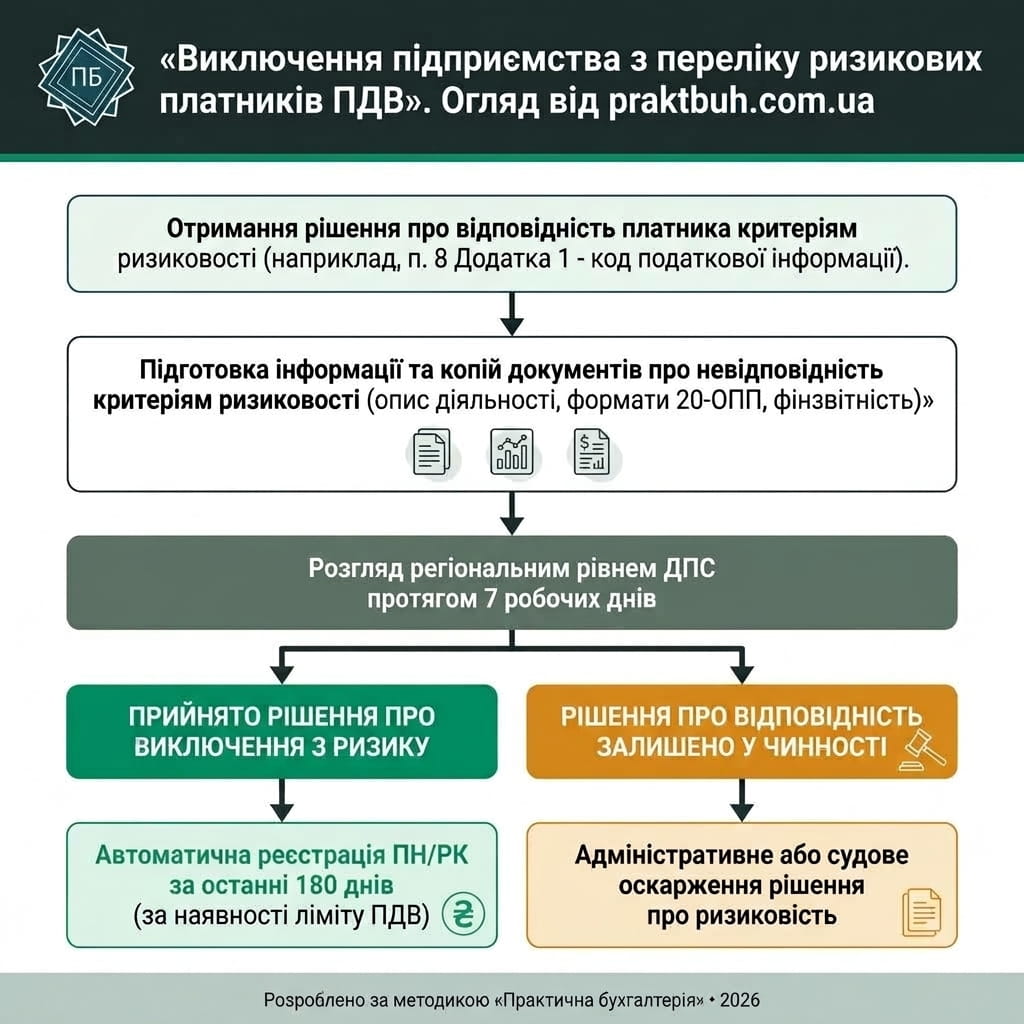
Якщо підприємство отримало рішення про відповідність критеріям ризиковості платника податку (насамперед за п. 8 Додатка 1), подавати пояснення щодо окремих заблокованих ПН абсолютно безпідставно. Доки компанія перебуває у переліку ризикових, податкові накладні не будуть зареєстровані.
Першочергове завдання — домогтися виключення з переліку ризикових платників ПДВ.
Процедура скасування ризиковості платника
- Отримання рішення: З’ясуйте в Електронному кабінеті конкретний код податкової інформації, за яким прийнято рішення.
- Подання документів: Платник подає в електронній формі Інформацію та копії документів щодо невідповідності критеріям ризиковості (код форми J/F1314901).
- Обсяг документів: Надається повний пакет про діяльність компанії за останні місяці: договори, первинна документація, докази наявності складу, транспорту, обладнання (форма № 20-ОПП), штатний розпис, відомості про сплату податків, матеріали щодо основних контрагентів.
- Строк розгляду: Комісія регіонального рівня розглядає надані матеріали протягом 7 робочих днів від дати отримання.
Автоматичне розблокування податкових накладних після зняття ризиковості
Якщо комісія приймає рішення про виключення платника з переліку ризикових (або якщо таке рішення скасовано в адміністративному чи судовому порядку), активується п. 6-1 Порядку № 1165.
Податкові накладні та розрахунки коригування, реєстрацію яких було зупинено за останній 180-денний період до дати скасування ризикового статусу, підлягають автоматичній реєстрації в ЄРПН на 5-й робочий день за дотримання таких умов:
- Операції в ПН/РК не відповідають критеріям ризиковості здійснення операцій (або щодо них враховано Таблицю даних);
- У платника наявний достатній реєстраційний ліміт (ΣНакл);
- Щодо цих ПН/РК комісією ще не приймалося рішення про відмову в реєстрації.
Таблиця даних платника ПДВ (ТДПП): профілактика блокувань та автоматичне розблокування
Таблиця даних платника ПДВ (ТДПП) (код форми J/F1312303) — це превентивна заява платника податків, у якій зазначаються специфічні коди товарів згідно з УКТЗЕД та коди послуг згідно з ДКПП, що постачаються або придбаваються підприємством на постійній основі.
ТДПП є головним інструментом запобігання блокуванням за п. 1 Додатка 3 (“пересорт”). Коли Таблицю враховано ДПС, подальша реєстрація ПН/РК із зазначеними кодами відбувається без операційного зупинення СМКОР.
Правила заповнення та подачі Таблиці даних
- Структура Таблиці:
- Графа 1 — Види діяльності за КВЕД;
- Графа 2 — Коди товарів/послуг, що придбаваються (УКТЗЕД/ДКПП);
- Графа 3 — Коди товарів/послуг, що постачаються (УКТЗЕД/ДКПП).
- Невід’ємний додаток: До Таблиці даних обов’язково додається Пояснення щодо специфіки діяльності (у довільній формі) із посиланням на матеріально-технічну базу (форма № 20-ОПП), найманий персонал, технологічний процес, інформацію про основних постачальників та покупців.
- Розгляд: Регіональна комісія ДПС розглядає ТДПП протягом 5 робочих днів.
Автоматичне розблокування податкових накладних після прийняття таблиці 2026
Одним із найважливіших механізмів Порядку № 1165 (п. 6-1) є умовна автоматична реєстрація раніше заблокованих ПН/РК після врахування Таблиці даних.
Після прийняття рішення про врахування ТДПП автоматичній реєстрації підлягають заблоковані ПН/РК, якщо вони одночасно відповідають таким вимогам:
- Вони складені та подані на реєстрацію не раніше календарного місяця, що передує місяцю прийняття рішення про врахування Таблиці (фактично охоплюється поточний та попередній календарний місяць);
- Зупинення відбулося виключно на підставі п. 1 Критеріїв ризиковості здійснення операцій;
- У заблокованій ПН/РК зазначено коди УКТЗЕД/ДКПП, які містяться у нововрахованій Таблиці;
- Щодо платника відсутнє чинне рішення про ризиковість платника податку;
- Наявна достатня сума реєстраційного ліміту (ΣНакл);
- Щодо цих ПН/РК ще не було прийнято остаточне рішення про відмову в реєстрації.
Автоматична реєстрація здійснюється на 5-й робочий день після прийняття рішення про врахування Таблиці даних.
Оскарження рішення про відмову в реєстрації ПН/РК: Адміністративний та Судовий порядок
Якщо комісія регіонального рівня винесла рішення про відмову в реєстрації ПН/РК в ЄРПН, платник податків має право оскаржити його двома шляхами: в адміністративному (досудовому) або судовому порядку.
Етап 1. Адміністративне оскарження (Скарга до ДПС України)
Процедура регламентується Порядком розгляду скарг № 1165.
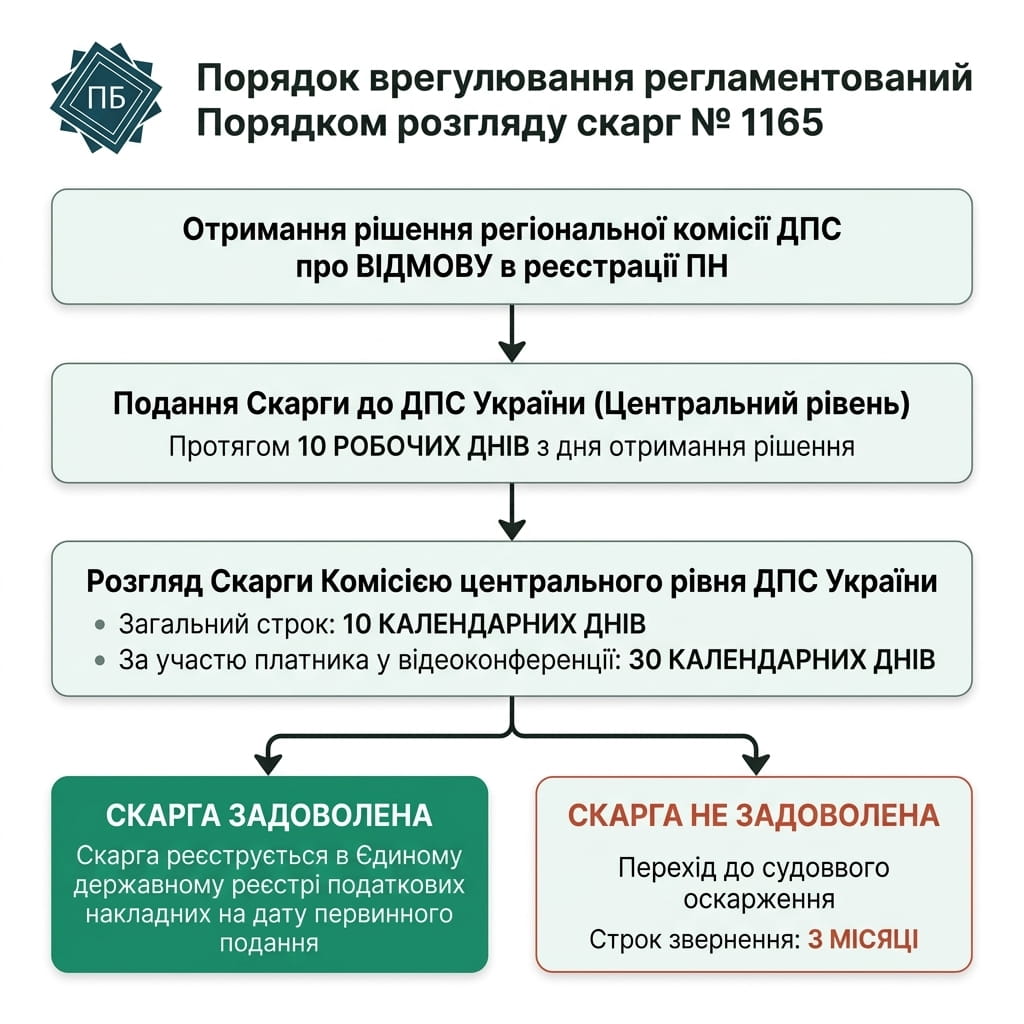
- Строк подання скарги: Скарга подається в електронній формі протягом 10 робочих днів, що настають за днем прийняття рішення комісією регіонального рівня (код форми J/F1313203).
- Строк розгляду скарги:
- Загальний строк — 10 календарних днів від дня отримання скарги ДПС України;
- Якщо платник у скарзі заявив про бажання взяти участь у розгляді матеріалів у режимі відеоконференції — строк розгляду становить 30 календарних днів.
- Важлива гарантія: Якщо вмотивоване рішення за скаргою не надсилається платнику податків протягом установленого строку (10 або 30 днів), скарга вважається повністю задоволеною на користь платника, а ПН підлягає безумовній реєстрації!
Етап 2. Судове оскарження в Окружному адміністративному суді
Якщо адміністративна скарга залишена без задоволення (або якщо платник вирішив оскаржувати рішення одразу в суді), єдиним дієвим захистом залишається позовна заява розблокування ПН до окружного адміністративного суду.
- Строки звернення до суду:
- 3 місяці — якщо платник використовував процедуру адміністративного оскарження (строк відраховується з дати отримання рішення ДПС України за скаргою);
- 6 місяців — якщо платник не звертався з адміністративною скаргою і подає позов одразу після рішення регіональної комісії.
- Судовий збір за розблокування податкових накладних 2026: Звернення до суду вимагає сплати судового збору за кожну заблоковану ПН/РК як за вимогу немайнового характеру. У 2026 році розмір судового збору становить 3 328 грн за кожну оскаржувану податкову накладну.
- Формулювання позовних вимог: Для гарантованого відновлення прав у позовній заяві слід обов’язково зазначати дві нерозривні вимоги:
- Визнати протиправним та скасувати рішення комісії ГУ ДПС про відмову в реєстрації податкової накладної №… від…;
- Зобов’язати ДПС України зареєструвати податкову накладну №… від… в Єдиному реєстрі податкових накладних датою її початкового подання платником.
Аналіз судової практики Верховного Суду 2025–2026 років
Судова практика розблокування податкових накладних залишається переважно позитивною для бізнесу (понад 85–90% виграних справ), проте судді суворо оцінюють процесуальну поведінку платника:
- Постанова ВС від 30.01.2026 у справі № 260/224/24: Пропуск платником 5-денного строку відповіді на запит ДПС про додаткові документи є самостійною підставою для відмови в задоволенні позову.
- Постанова ВС від 14.05.2025 у справі № 260/3479/24: Присвоєння ризикового статусу платнику має відбуватися виключно під час аналізу поданої ПН/РК, а не як автономна “позапроцедурна” санкція.
- Скасування “голих” рішень (Постанови ВС у справах № 360/2460/20 та № 640/24227/19): Рішення ДПС, у яких відмову обґрунтовано загальними фразами (“непідтвердження реальності”, “нескладання первинних документів”) без зазначення конкретних зауважень до наданих первинних документів, підлягають безумовному скасуванню.
- Захист від дискреції: Зобов’язання ДПС України зареєструвати ПН датою початкового подання не є втручанням суду в дискреційні повноваження податкового органу, а є єдиним належним способом захисту порушеного права.
Етап 3. Виконання рішення суду
Після набрання рішенням суду законної сили платник направляє до ДПС України лист-вимогу з копією судового рішення та виконавчим листом. ДПС України здійснює реєстрацію ПН в ЄРПН за рішенням суду, при цьому реєстрація відбувається незалежно від наявності поточного реєстраційного ліміту (ΣНакл) на дату реєстрації.
Строки та часові рамки в процесі розблокування (Зведена шпаргалка)
Для зручності бухгалтера нижче зібрано всі ключові строки у процесі блокування та розблокування ПН/РК станом на 2026 рік:
| Подання пояснень та документів на розблокування ПН | 365 календарних днів від дати виникнення податкового зобов’язання | П. 6 Порядку № 520 |
| Відповідь на Повідомлення ДПС про додаткові документи | 5 робочих днів від дати отримання повідомлення | Порядок № 520, Судова практика ВС |
| Розгляд пояснень комісією регіонального рівня ДПС | 5 робочих днів після отримання документів | П. 3 Порядку № 520 |
| Розгляд Інформації щодо зняття ризиковості платника | 7 робочих днів після отримання заяви | П. 6 Порядку № 1165 |
| Розгляд Таблиці даних платника податків (ТДПП) | 5 робочих днів від дати надходження | П. 15 Порядку № 1165 |
| Подання адміністративної Скарги до ДПС України | 10 робочих днів від прийняття рішення про відмову | П. 3 Порядку розгляду скарг № 1165 |
| Розгляд адміністративної Скарги ДПС України | 10 календарних днів (без відео) або 30 кал. днів (з відеоконференцією) | Порядок розгляду скарг № 1165 |
| Звернення до суду (після адміністративного оскарження) | 3 місяці від дня отримання рішення за скаргою | Ч. 4 ст. 122 КАС України |
| Звернення до суду (без адміністративного оскарження) | 6 місяців від дня отримання рішення про відмову | Ч. 2 ст. 122 КАС України |
Граничні строки реєстрації податкових накладних воєнний стан
На період дії воєнного стану та протягом 6 місяців після його припинення діють спеціальні “воєнні” строки реєстрації ПН/РК в ЄРПН (п. 89 підрозд. 2 розд. ХХ ПКУ):
- Для ПН/РК, складених з 1 по 15 календарний день місяця — до 5 календарного дня наступного місяця включно;
- Для ПН/РК, складених з 16 по останній день місяця — до 18 календарного дня наступного місяця включно;
- Для зменшуючих РК — протягом 15 календарних днів з дня отримання РК покупцем.
Операційний день: Подання ПН/РК на реєстрацію у граничний день здійснюється з 00:00 до 24:00. Штрафи за порушення граничних строків реєстрації становлять від 2% до 25% суми ПДВ залежно від кількості днів прострочення.
Вартість розблокування та послуги фахівців (Бухгалтер / Адвокат)
Розблокування заблокованих документів вимагає значних часових та інтелектуальних ресурсів. За даними Ради бізнес-омбудсмена, підготовка якісного пакета документів для однієї складної ПН займає у бухгалтера від 12 до 20 робочих годин.
Розподіл ролей: Бухгалтер чи Податковий адвокат?
- Бухгалтер на розблокування податкових накладних: Самостійно здійснює аналіз Квитанції № 2, готує та подає через M.E.Doc або Електронний кабінет Повідомлення J/F1312603, збирає первинні документи, заповнює Таблицю даних та подає пояснення на первинному адміністративному етапі.
- Розблокування податкових накладних адвокат: Необхідний при складному виключенні з переліку ризикових платників (п. 8), підготовці правових скарг до ДПС України, веденні справи в адміністративному суді всіх інстанцій, а також під час примусового виконання рішень суду через виконавчу службу.
Середньоринкова вартість послуг з розблокування податкових накладних у 2026 році
- Підготовка пояснення та формування пакета документів (адміністративний етап): від 5 000 до 15 000 грн за одну ПН (залежно від обсягу первинних документів та специфіки галузі);
- Подання Таблиці даних з Поясненням: від 8 000 до 15 000 грн;
- Комплексна процедура виключення з переліку ризикових платників: від 20 000 до 40 000 грн;
- Судове оскарження “під ключ” (підготовка позову, участь у засіданнях, супровід виконання): від 15 000 до 35 000 грн + додатково судовий збір (3 328 грн за кожну ПН).
Типові помилки платників ПДВ та підсумковий Чек-лист бухгалтера
ТОП-8 помилок при розблокуванні податкових накладних
- Шаблонні пояснення: Подання формального тексту з інтернету без опису конкретної хронології угоди та логіки бізнес-процесу.
- Ігнорування запиту про додаткові документи: Пропуск 5-денного строку відповіді на Повідомлення ДПС, що гарантує програш у суді.
- Плутанина між ризиковістю платника та ризиковістю операції: Подання пояснень до окремих ПН у період, коли підприємство перебуває в списку ризикових за п. 8.
- Розбіжності в первинних документах: Невідповідність дат, сум, кількості товару, кодів УКТЗЕД або одиниць виміру в ПН, видаткових накладних та ТТН.
- Відсутність форми № 20-ОПП: Посилання в поясненні на склади, транспорт чи виробництво, які офіційно не декларувалися в ДПС за формою № 20-ОПП.
- Нечитабельні скан-копії: Прикріплення темних, розмитих, зрізаних PDF-файлів або перевищення ліміту розміру файла у 2 Мб.
- Пасивне очікування від Таблиці даних: Надія на те, що подання ТДПП автоматично розблокує старі ПН без подання Повідомлення J/F1312603.
- Пропуск 10-денного строку на адміністративну скаргу: Втрата права на безкоштовне досудове врегулювання спору.
Чек-лист розблокування ПН перед натисканням кнопки “Надіслати”
- Квитанцію № 2 детально проаналізовано, визначено точний номер та тип критерію.
- Перевірено статус підприємства: рішення про відповідність критеріям ризиковості платника відсутнє.
- Сформовано повний логічний ланцюг первинних документів (договір → придбання/виробництво → зберігання → транспортування → реалізація → оплата).
- Усі об’єкти (склади, приміщення, авто) відображено в актуальній формі № 20-ОПП.
- Кожен файл додатку завірено КЕП, формат — PDF, розмір — суворо до 2 Мб.
- Текст пояснення містить посилання на конкретні номери та дати доданих первинних документів.
- Перевірено строки: з дати виникнення ПЗ не минуло 365 календарних днів.
Часті запитання (FAQ)
Платник має право подати письмові пояснення та копії документів протягом 365 календарних днів, що настають за датою виникнення податкового зобов’язання.
Так, понад 60% заблокованих ПН розблоковуються на адміністративній стадії через подання Повідомлення J/F1312603 або адміністративної скарги.
Пояснення до зменшуючого РК подає постачальник (продавець). Додаються договір, додаткова угода на повернення/зміну ціни, акт повернення та банківські виписки.
Відкрийте Квитанцію № 2 в Електронному кабінеті або M.E.Doc. У ній зазначено пункт Порядку № 1165 (наприклад, п. 1 Додатка 3 — “пересорт”, або п. 8 Додатка 1 — ризиковість платника) та текстовий опис підстави.
Помилкову заблоковану ПН залиште без розблокування (або надайте пояснення про помилковість її складання). Одночасно складіть та зареєструйте в ЄРПН нову, правильно оформлену податкову накладну.
Комісія регіонального рівня ДПС розглядає подане Повідомлення з документами протягом 5 робочих днів від дати отримання.
Розмір судового збору за подання позовної заяви становить 3 328 грн за кожну оскаржувану податкову накладну (вимога немайнового характеру для юридичних осіб).
Так. Після офіційної реєстрації заблокованої ПН в ЄРПН покупець отримує право на податковий кредит у періоді складання такої ПН (якщо з дати складання не минуло 365 днів) або в поточному звітному періоді згідно з п. 198.6 ПКУ.
Чому підприємці обирають praktbuh.com.ua?
ТОВ «Практична бухгалтерія» пропонує комплексні рішення для бізнесу будь-якого масштабу. Ми беремо на себе весь рутинний клопіт із документами, щоб ви могли зосередитися на розвитку власної справи.
- Працюємо з ФОП (1, 2, 3 групи) та ТОВ на будь-якій системі оподаткування.
- Надаємо консультації щодо вибору оптимальної групи КВЕДів та оптимізації податкового навантаження.
- Забезпечуємо абсолютну прозорість та підтримку на кожному етапі співпраці.
Потрібен надійний бухгалтерський супровід?
Не відкладайте порядок у документах на потім! Звертайтеся за консультацією до фахівців ТОВ «Практична бухгалтерія».
- Сайт: praktbuh.com.ua
- Телефон / Telegram: +38 (063) 030-13-39
- Адреса офісу: с. Софіївська Борщагівка, вул. Київська, 34а (БЦ «Київський»)
Практична бухгалтерія — спокій за ваш бізнес!