Орієнтовний час читання: 21 хвилина
Зміст
- Стислий відеогляд
- Що змінилося у виплаті лікарняних та декретних у 2026 році?
- Ключові розрахункові показники 2026 року: МЗП, ЄСВ та обмеження
- Електронні лікарняні (е-лікарняні): від відкриття до статусу «Готовий до сплати»
- Покроковий алгоритм для роботодавця: призначення, нарахування та виплата
- Детальна інструкція за кроками:
- Крок 1. Моніторинг та фіксація статусу
- Крок 2. Прийняття рішення про призначення виплати
- Крок 3. Обчислення середньоденної заробітної плати
- Крок 4. Складання та подання Заяви-розрахунку
- Крок 5. Зарахування коштів від ПФУ
- Крок 6. Виплата коштів та сплата податків
- Крок 7. Надання Повідомлення про виплату коштів
- Бухгалтерські проводки з нарахування та виплати декретних:
- Детальна інструкція за кроками:
- Формування та подання Заяви-розрахунку на порталі ПФУ (Порядок № 28-1)
- Декретні виплати для ФОП (1, 2, 3 групи та загальна система): від А до Я
- Оподаткування декретних та лікарняних і відображення в Об’єднаній звітності (Д1 та 4ДФ)
- Особливі та складні випадки з практики бухгалтера
- Часті запитання (FAQ)
- Підсумковий чек-лист бухгалтера 2026 року
- Чому підприємці обирають praktbuh.com.ua?
Система загальнообов’язкового державного соціального страхування в Україні функціонує в умовах повністю цифровізованого адміністрування. У 2026 році Пенсійний фонд України (ПФУ) виступає єдиним орган-страховиком, який здійснює акумуляцію страхових коштів, призначення, фінансування та контроль за обґрунтованістю виплати допомоги по тимчасовій непрацездатності, а також допомоги по вагітності та пологах.
Стислий відеогляд
Ми підготували для вас стислий відео огляд всього, про що йде мова нижче. Приємного перегляду!
Що змінилося у виплаті лікарняних та декретних у 2026 році?
Фундаментальна реформа соціальної сфери, що розпочалася із ліквідацією Фонду соціального страхування (ФСС) та передачею його функцій до ПФУ, за останні роки сформувала чітку нормативну систему. Для бухгалтера та суб’єкта господарювання ключовими регуляторними актами у 2026 році є:
- Закон України від 23.09.1999 № 1105-XIV «Про загальнообов’язкове державне соціальне страхування» (далі — Закон № 1105). Базовий законодавчий акт, який установлює види страхових виплат, умови їх надання, права та обов’язки страхувальників і застрахованих осіб, а також строки розгляду документів.
- Порядок обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов’язковим державним соціальним страхуванням, затверджений постановою Кабінету Міністрів України від 26.09.2001 № 1266 (далі — Порядок № 1266). Визначає правила обчислення середньоденного заробітку, перелік виплат, що входять до розрахунку, та порядок виключення днів з розрахункового періоду з поважних причин.
- Порядок фінансування страхувальників для надання страхових виплат за загальнообов’язковим державним соціальним страхуванням, затверджений постановою Правління Пенсійного фонду України від 19.08.2025 № 28-1 (далі — Порядок № 28-1). Нормативний документ, який закріпив уніфіковану форму Заяви-розрахунку, встановив 5-денний строк її подання після прийняття рішення страхувальником та визначив 30-денний термін для надання Повідомлення про виплату коштів.
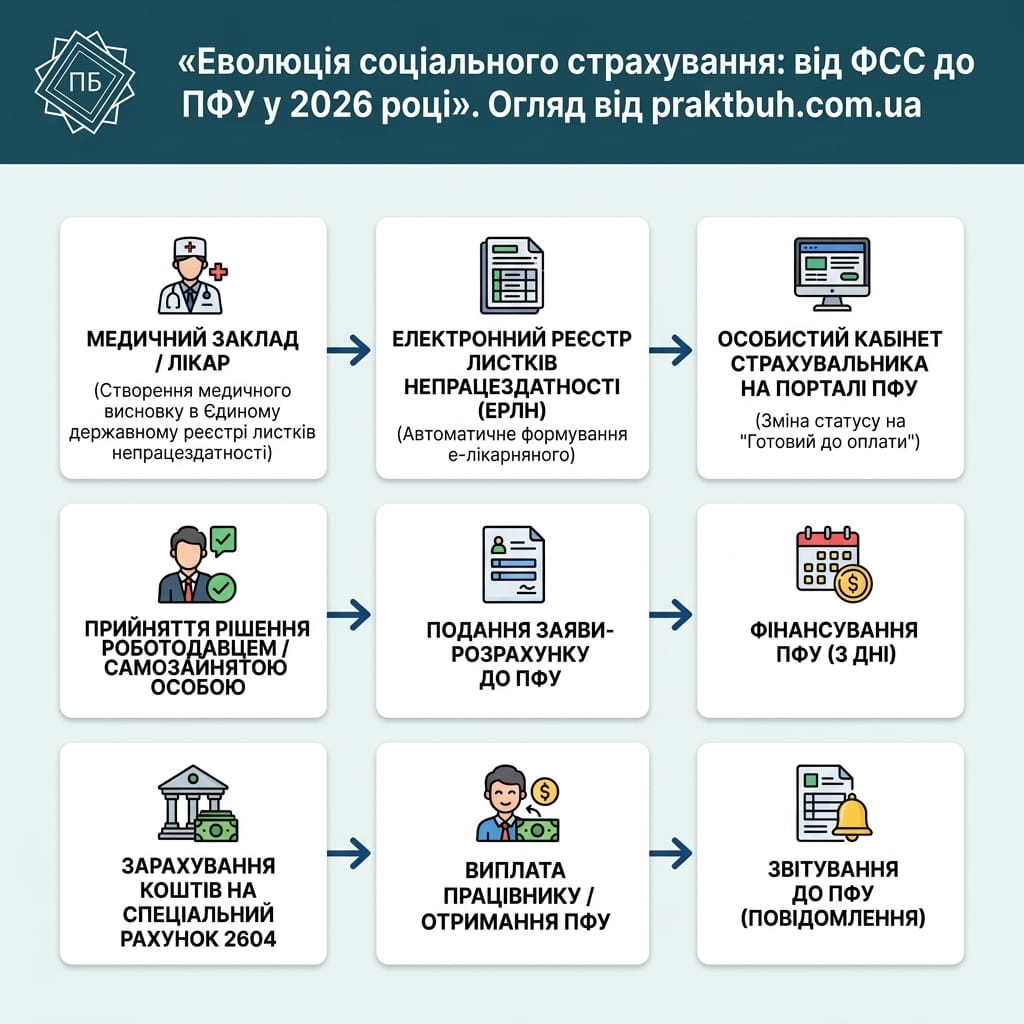
Взаємодія між медичним закладом, ПФУ, роботодавцем та працівником відбувається у режимі реального часу через Електронний реєстр листків непрацездатності (ЕРЛН) та особистий кабінет страхувальника на вебпорталі електронних послуг ПФУ.
Особливе місце у 2026 році посідає застосування спеціальних механізмів виплати для осіб з особливими обставинами. Пенсійний фонд передбачив прямий механізм призначення та виплати страхових коштів особам, чиї роботодавці розташовані на територіях активних бойових дій або тимчасово окупованих територіях, у разі знищення майна підприємства, перебування застрахованої особи за кордоном, а також при ліквідації юридичної особи без правонаступника або припиненні діяльності ФОП. За таких умов застрахована особа може звернутися за виплатою напряму до сервісного центру ПФУ, через портал електронних послуг ПФУ або засобами Порталу Дія, надавши підтвердні документи.
Обізнаність у питаннях того, як правильно оформлювати лікарняні та декретні виплати через пфу, гарантує безперебійне фінансування, захищає бізнес від позапланових перевірок та виключає ризик стягнення надміру виплачених коштів.
Ключові розрахункові показники 2026 року: МЗП, ЄСВ та обмеження
З 1 січня 2026 року в Україні діють нові соціальні стандарти, затверджені Законом про Державний бюджет. Вони утворюють базу для обчислення всіх видів страхового забезпечення.
Основні економічні величини 2026 року:
- Мінімальна заробітна плата (МЗП): 8 647,00 грн на місяць.
- Максимальна база нарахування ЄСВ: 20 розмірів мінімальної заробітної плати, що становить 172 940,00 грн (8 647,00 x 20).
- Середньомісячна кількість календарних днів: нормативно зафіксований показник — 30,44.
Мінімальний середньоденний заробіток та мінімальні декретні
Відповідно до норм Закону № 1105, сума допомоги по вагітності та пологах у розрахунку на місяць не може бути меншою за розмір мінімальної заробітної плати, встановленої на час настання страхового випадку.
- Мінімальна середньоденна заробітна плата:
$$\text{Середньоденний мінімум} = \frac{8 647,00 \text{ грн}}{30,44} = 284,07 \text{ грн/день}$$ - Мінімальний розмір декретних за стандартний період 126 календарних днів:
$$\text{Мінімальні декретні (126 к. дн.)} = 284,07 \text{ грн} \times 126 \text{ к. дн.} = 35 792,82 \text{ грн}$$
Якщо фактичний середньоденний заробіток працівниці або жінки-ФОП, розрахований за її реальними доходами за останні 12 місяців, виявився меншим ніж 284,07 грн, розрахунок декретних виплат здійснюється виходячи з гарантованого мінімуму — 284,07 грн за кожен календарний день.
Обмеження для осіб із замалим страховим стажем (менше 6 місяців за останні 12 місяців)
Якщо за даними Реєстру застрахованих осіб застрахована особа протягом 12 місяців перед настанням страхового випадку має загальний страховий стаж менше 6 місяців, ч. 4 ст. 12 Закону № 1105 зобов’язує застосовувати спеціальні максимальні ліміти:
- Для лікарняних (тимчасова непрацездатність):
Фактична середньоденна зарплата не може перевищувати середньоденну МЗП.
$$\text{Максимум за 1 день хвороби (стаж < 6 міс.)} = \frac{8 647,00 \text{ грн}}{30,44} = 284,07 \text{ грн/день}$$ - Для декретних (вагітність та пологи):
Фактична середньоденна зарплата не може перевищувати двократного розміру середньоденної МЗП.
$$\text{Максимум за 1 день декрету (стаж < 6 міс.)} = \frac{2 \times 8 647,00 \text{ грн}}{30,44} = 568,13 \text{ грн/день}$$
Максимальний розмір декретних за 126 календарних днів при стажі менше 6 місяців становить:$$568,13 \text{ грн} \times 126 \text{ к. дн.} = 71 584,38 \text{ грн}$$
Абсолютне максимальне обмеження середньоденного доходу
Незалежно від посади, стажу чи фактичного розміру заробітної плати, середньоденний заробіток для обчислення будь-яких страхових виплат не може перевищувати максимальну величину бази нарахування ЄСВ з розрахунку на один календарний день.
$$\text{Абсолютний максимум за 1 день} = \frac{172 940,00 \text{ грн}}{30,44} = 5 681,34 \text{ грн/день}$$
| Назва показника | Порядок та формула розрахунку | Підсумкове значення у 2026 році |
|---|---|---|
| Мінімальна заробітна плата (МЗП) | Норматив Закону про Держбюджет | 8 647,00 грн |
| Максимальна база нарахування ЄСВ | 20 x МЗП | 172 940,00 грн |
| Мінімальний середньоденний заробіток | МЗП/30,44 | 284,07 грн |
| Мінімальні декретні (126 к. дн.) | 284,07 x 126 днів | 35 792,82 грн |
| Максимум декретного (стаж < 6 міс.) | 1 x МЗП/30,44 | 284,07 грн/день |
| Максимум декретного (стаж < 6 міс.) | 2 x МЗП/30,44 | 568,13 грн/день |
| Максимальні декретні (стаж < 6 міс. / 126 днів) | 568,13 x 126 днів | 71 584,38 грн |
| Абсолютний граничний максимум на день | Макс. база ЄСВ/30,44 | 5 681,34 грн/день |
Електронні лікарняні (е-лікарняні): від відкриття до статусу «Готовий до сплати»
Формування електронного листка непрацездатності починається у медичному закладі. Лікарем створюється Медичний висновок про тимчасову непрацездатність (МВТН) в Електронній системі охорони здоров’я (ЕСОЗ). Після накладення КЕП лікаря запис автоматично транслюється до ЕРЛН, де прив’язується до податкового номера (РНОКПП) пацієнта та його офіційного роботодавця.
Коди причин непрацездатності
В е-лікарняних причини непрацездатності мають числове кодування:
- «1» — Тимчасова непрацездатність внаслідок захворювання або травми, не пов’язаної з виробництвом.
- «2» — Вагітність та пологи (у колишніх паперових бланках зазначався код «8»).
- «3» — Необхідність догляду за хворою дитиною.
- «5» — Відпустка по вагітності та пологах у зв’язку з прийомом дитини на усиновлення.
Життєвий цикл та статуси е-лікарняного
Е-лікарняний у своєму розвитку проходить чотири послідовні статуси:
- «Зареєстрований»: присвоюється в момент внесення МВТН до ЕРЛН. Документ відображається у кабінеті роботодавця, але призначати за ним виплати заборонено, оскільки лікар може внести зміни або відкликати МВТН у разі виявлення помилки.
- «Затруднений»: проміжний статус, який сигналізує про виявлені розбіжності між даними пацієнта в ЕСОЗ та Реєстрі застрахованих осіб (наприклад, зміна прізвища, помилка у РНОКПП).
- «Готовий до сплати (виданий)»: статус, що свідчить про повну юридичну чинність документа. Саме від дати його набуття розпочинається відлік усіх процесуальних строків для роботодавця.
- «Оплачений»: підсумковий статус, який встановлюється після того, як роботодавець надіслав Заяву-розрахунок, отримав кошти, здійснив виплату працівнику та подав Повідомлення про виплату.
Правило 7 днів: різниця для лікарняних та декретних
Законодавство встановлює фундаментальну відмінність у строках набуття статусу «Готовий до сплати»:
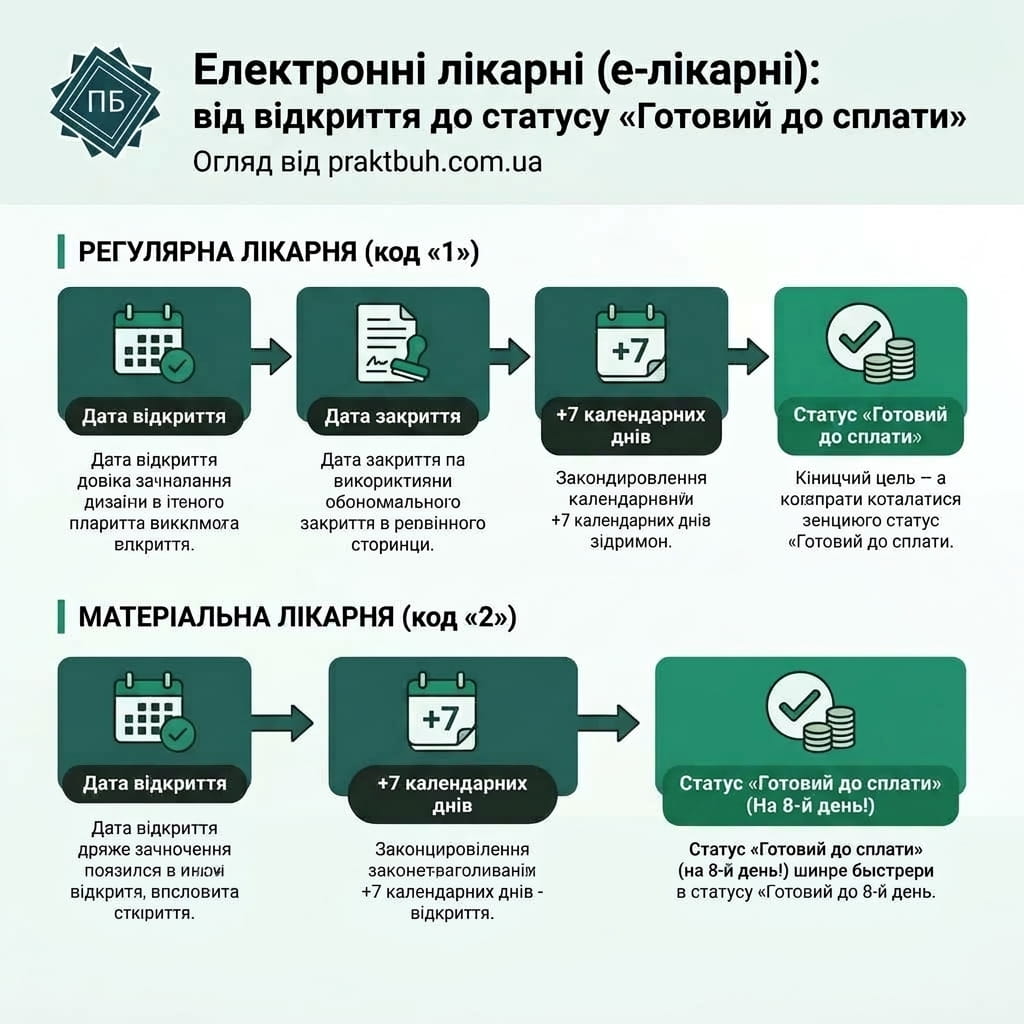
- При загальному захворюванні (код «1»): листок непрацездатності стає «Готовим до сплати» через 7 днів після дати його закриття.
- При вагітності та пологах (код «2»): листок непрацездатності стає «Готовим до сплати» через 7 днів після дати його відкриття. Чекати закінчення 126 днів відпустки непотрібно. Роботодавець бере документ у роботу вже на 8-й день після виписки МВТН.
Випадки видачі паперових лікарняних у 2026 році
Паперові листки непрацездатності оформлюються виключно у чотирьох випадках:
- Виникнення технічних збоїв в роботі ЕСОЗ чи ЕРЛН, що унеможливлюють формування е-лікарняного понад 7 днів.
- Продовження листка непрацездатності, який початково був виданий у паперовій формі до 1 січня 2023 року.
- Оформлення відпустки у зв’язку з усиновленням дитини протягом двох місяців з дня її народження.
- Настання форс-мажорних обставин (везення бойових дій, тривала відсутність зв’язку та електропостачання в медорганізації).
Покроковий алгоритм для роботодавця: призначення, нарахування та виплата
Призначення матеріального забезпечення вимагає чіткого виконання процедурних дій у строки, встановлені Законом № 1105 та Порядком № 28-1.
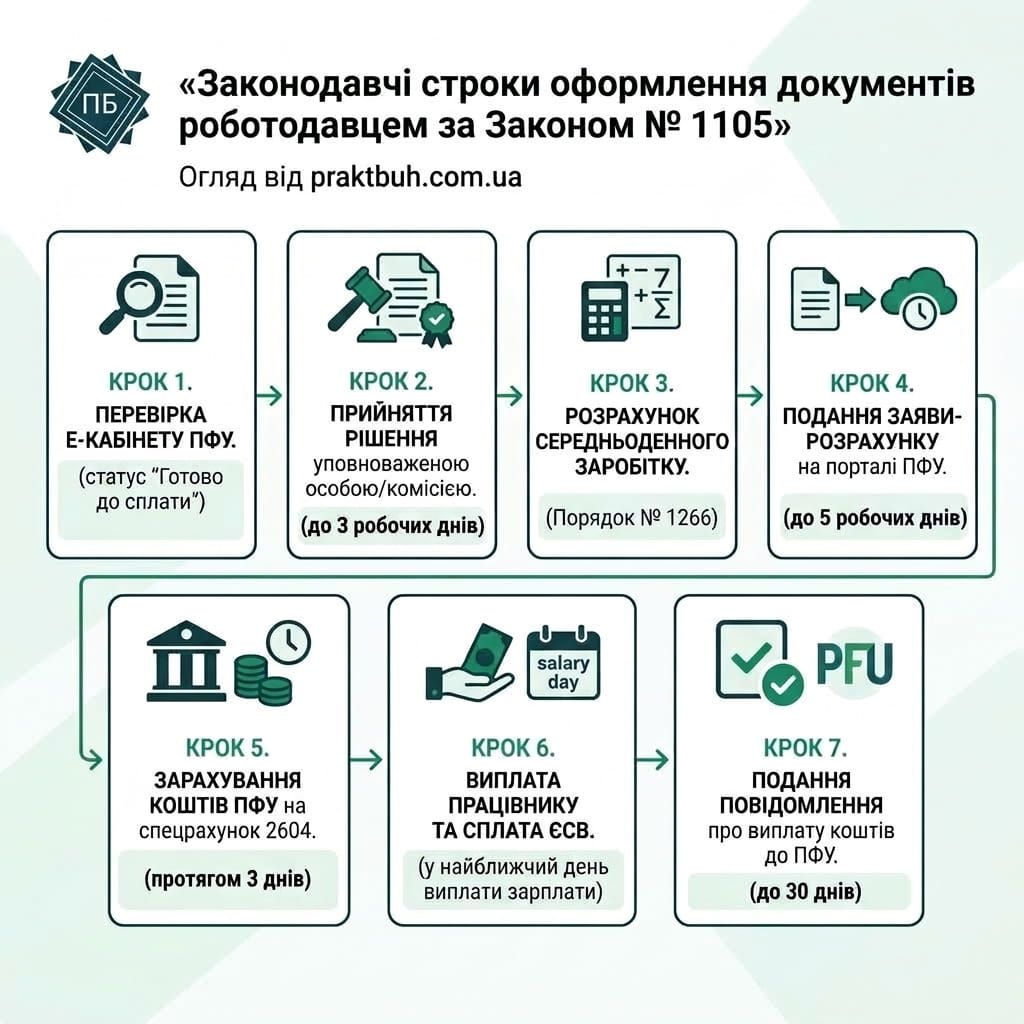
Детальна інструкція за кроками:
Крок 1. Моніторинг та фіксація статусу
Відповідальна особа (бухгалтер, кадровик) через особистий кабінет страхувальника на порталі ПФУ відстежує появу е-лікарняного зі статусом «Готовий до сплати».
Крок 2. Прийняття рішення про призначення виплати
За нормами ч. 1 ст. 24 Закону № 1105, рішення про призначення або відмову в призначенні страхових виплат приймається керівником підприємства або уповноваженою ним особою / комісією із соціального страхування у строк не пізніше 3 робочих днів з дня набуття листком непрацездатності статусу «Готовий до сплати».
Рішення фіксується у Протоколі уповноваженого з соціального страхування або видачею Наказу (розпорядження) керівника.
Крок 3. Обчислення середньоденної заробітної плати
Розрахунок здійснюється за Порядком № 1266:
- Розрахунковий період: 12 календарних місяців перебування у трудових відносинах (з 1-го до 1-го числа), що передують місяцю настання страхового випадку.
- Виключення днів з розрахункового періоду: із загальної кількості календарних днів розрахункового періоду (наприклад, 365 днів) обов’язково виключаються дні, не відпрацьовані з поважних причин:
- Тимчасова непрацездатність (лікарняні).
- Відпустка у зв’язку з вагітністю та пологами.
- Відпустка для догляду за дитиною до 3 (6) років.
- Відпустка без збереження заробітної плати.
- Призупинення дії трудового договору у зв’язку з військовою агресією РФ.
- Період проходження військової служби без збереження середньої заробітної плати.
$$\text{Середньоденна зарплата} = \frac{\text{Нарахована зарплата в розрахунковому періоді, на яку нараховано ЄСВ}}{\text{Календарні дні розрахункового періоду (за вирахуванням поважних причин)}}$$
Крок 4. Складання та подання Заяви-розрахунку
Відповідно до Порядку № 28-1, роботодавець зобов’язаний передати Заяву-розрахунок до ПФУ не пізніше 5 робочих днів з дати прийняття рішення уповноваженим або видачі наказу.
Крок 5. Зарахування коштів від ПФУ
Пенсійний фонд опрацьовує Заяву-розрахунок та перераховує кошти на окремий поточний рахунок страхувальника (відкритий у банку за субрахунком 2604/313) протягом 3 робочих днів після набуття заявою статусу «Прийнято».
Крок 6. Виплата коштів та сплата податків
- Перші 5 днів лікарняного (код «1»): оплачуються коштом роботодавця.
- З 6-го дня лікарняного (код «1») та всі 100% декретних (код «2»): оплачуються коштом ПФУ.
Виплата здійснюється у найближчий встановлений на підприємстві день для виплати заробітної плати (або авансу). При виплаті декретних роботодавець сплачує ЄСВ 22% за власний рахунок.
Крок 7. Надання Повідомлення про виплату коштів
Після проведення виплат страхувальник протягом 30 календарних днів з дати зарахування коштів на спецрахунок та набуття Заявою-розрахунком статусу «Оплачено» подає до ПФУ Повідомлення про виплату коштів застрахованим особам.
Бухгалтерські проводки з нарахування та виплати декретних:
| № | Зміст господарської операції | Дт | Кт | Опис |
|---|---|---|---|---|
| 1 | Нараховано допомогу по вагітності та пологах за рахунок коштів ПФУ | 378 | 663 | Відображення заборгованості ПФУ перед підприємством та підприємства перед працівницею |
| 2 | Нараховано ЄСВ (22%) на суму декретних виплат коштом роботодавця | 92 (91, 93) | 651 | Віднесення суми ЄСВ на витрати підприємства |
| 3 | Отримано страхові кошти від ПФУ на спеціальний рахунок | 313 | 378 | Зарахування коштів ПФУ на спецрахунок 2604 |
| 4 | Виплачено декретні виплати працівниці зі спецрахунку | 663 | 313 | Перерахування коштів на картковий рахунок працівниці |
| 5 | Сплачено ЄСВ з декретних виплат | 651 | 311 | Перерахування ЄСВ до бюджету з основного рахунку |
| 6 | Списано витрати з ЄСВ на фінансовий результат | 791 | 92 | Закриття витратних рахунків |
Формування та подання Заяви-розрахунку на порталі ПФУ (Порядок № 28-1)
Подання Заяви-розрахунку здійснюється в електронному кабінеті страхувальника на вебпорталі електронних послуг ПФУ (portal.pfu.gov.ua).
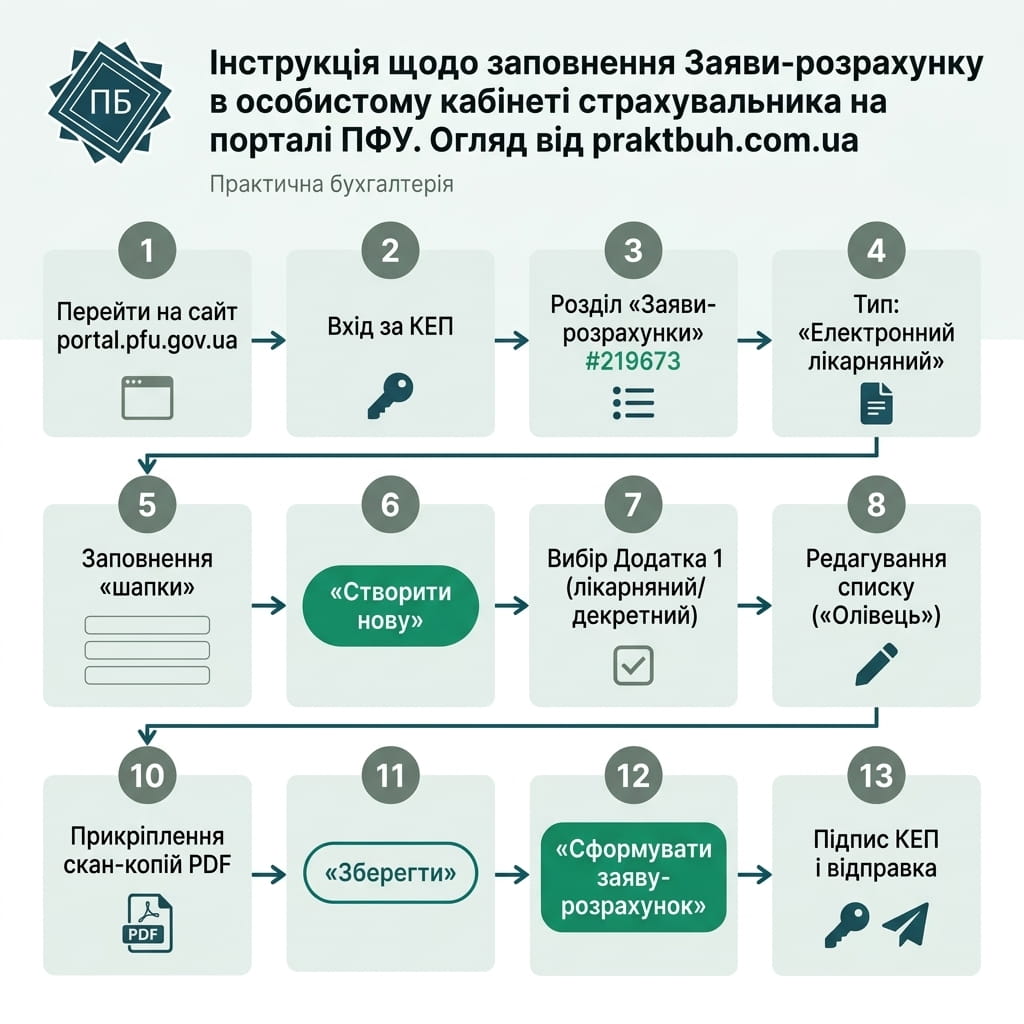
Покроковий регламент роботи в кабінеті ПФУ:
- Авторизація: увійти на портал ПФУ за допомогою КЕП керівника, бухгалтера або ФОП.
- Перехід до форми: у меню ліворуч обрати категорію «Заяви-розрахунки» та натиснути «Створити нову».
- Заповнення екранної форми:
- Тип заяви-розрахунку: обрати «Електронний листок непрацездатності».
- Тип додатка: обрати «Додаток 1» (Додаток про тимчасову непрацездатність). Додаток 2 заповнюється лише при нещасних випадках на виробництві.
- Параметри страхувальника: Код ЄДРПОУ, найменування та реквізити спецрахунку (IBAN) підтягуються системою автоматично.
- Опрацювання списку лікарняних:
- Система виведе перелік готові до сплати листків непрацездатності.
- Для редагування даних конкретної особи натисніть на піктограму «олівець».
- Внесення розрахованих показників:
- Страховий стаж (загальний та за 12 місяців): автоматично підтягується з Реєстру (СПОВ). У разі відсутності останніх даних (наприклад, за звітний квартал), показники коригуються вручну.
- Кількість днів до оплати: вказується кількість днів за рахунок ПФУ (для декретних — 126 днів).
- Сума виплати: вноситься розрахована сума у гривнях з копійками.
- Увага! Копійки відокремлюються крапкою, а не комою (наприклад:
35792.82).
- Увага! Копійки відокремлюються крапкою, а не комою (наприклад:
- Додавання скан-копій (за потреби):
- При наявності пільг (ЧАЕС, ветерани) додаються PDF-скани посвідчень.
- При розрахунку з окладу чи МЗП додаються довідковий розрахунок та довідка-пояснення.
- Формування та відправка:
- Натиснути «Зберегти», після чого обрати «Сформувати заяву-розрахунок».
- Перевірити згенерований PDF-документ, підписати КЕП та надіслати до ПФУ.
- Успішне подання підтверджується статусом «Запис збережено та відправлено на розгляд до ПФУ».
Поширені помилки та шляхи їх усунення:
- Використання коми замість крапки: призводить до помилки формату числа. Необхідно ставити крапку:
12500.50. - Наявність лапок у тексті: у назвах чи текстових полях не повинно бути символів
" ". - Розбіжність у стажі: якщо страховий стаж за ОК-5 не відповідає трудовому запису, додається скан-копія трудової книжки.
Декретні виплати для ФОП (1, 2, 3 групи та загальна система): від А до Я
Фізичні особи-підприємці, які сплачують ЄСВ за себе, належать до застрахованих осіб і мають законне право на отримання допомоги по вагітності та пологах від Пенсійного фонду України.
Базові вимоги для жінки-ФОП:
- Наявність відкритого е-лікарняного за причиною «Вагітність та пологи» (код «2»).
- Повна сплата ЄСВ за розрахунковий період та за місяць настання страхового випадку.
- Відсутність заборгованості зі сплати ЄСВ.
Сплата ЄСВ та розрахунок допомоги для ФОП
У 2026 році мінімальний страховий внесок із ЄСВ для ФОП становить:
$$\text{Мінімальний ЄСВ на місяць} = 8 647,00 \text{ грн} \times 22\% = 1 898,34 \text{ грн}$$
Якщо ФОП сплачувала ЄСВ у мінімальному розмірі протягом 12 місяців:
- Розрахунковий період = 12 календарних місяців до місяця декрету.
- База нарахування за місяць = 8 647,00 грн.
- Середньоденний дохід: $8 647,00 / 30,44 = 284,07 \text{ грн}$.
- Підсумкова сума декретних для ФОП (за 126 днів): 35 792,82 грн.
Якщо ФОП сплачувала ЄСВ у підвищеному розмірі (з більшої бази), сума виплат зростає. Однак за відсутності 6 місяців стажу за останні 12 місяців застосовується обмеження у 2 МЗП (максимум 568,13 грн/день або 71 584,38 грн за 126 днів).
Покрокова інструкція для ФОП з отримання декретних:
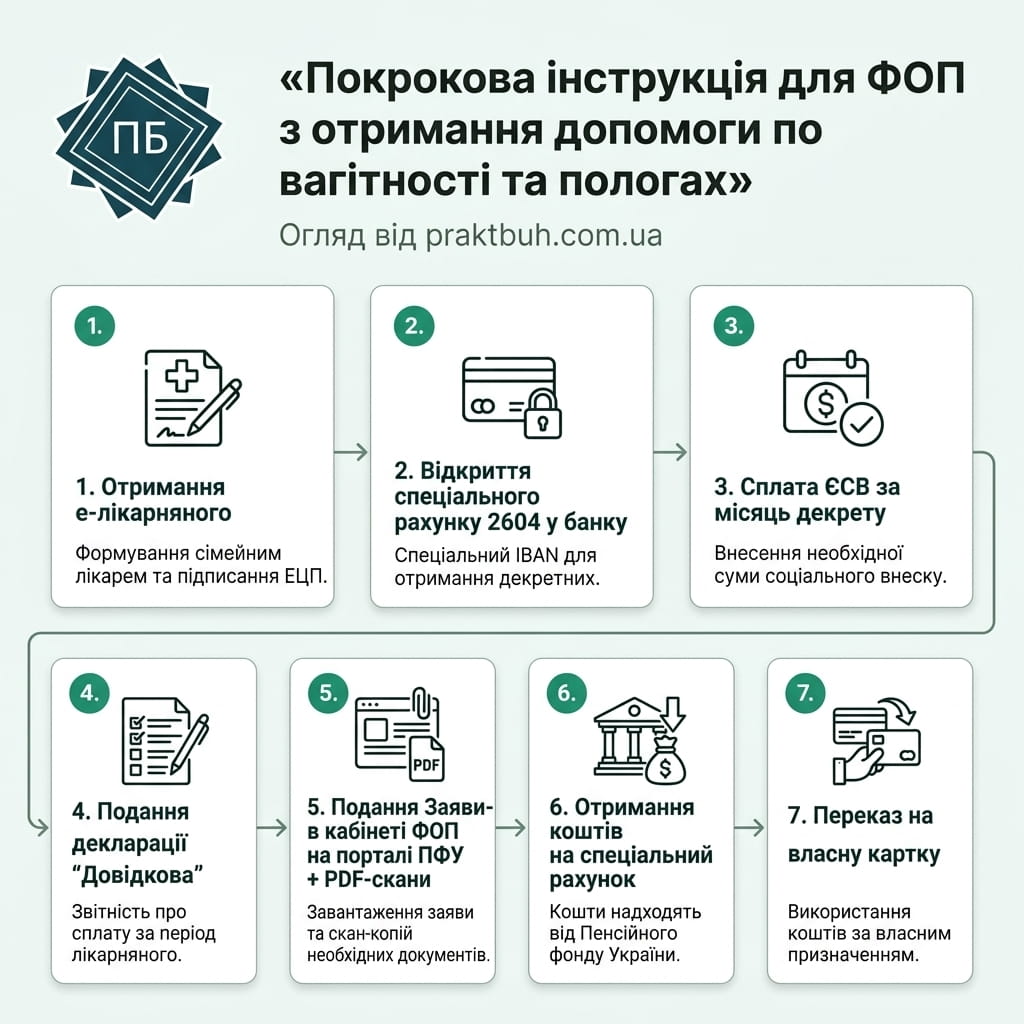
- Отримання е-лікарняного: лікар видає МВТН, після чого е-лікарняний з’являється у кабінеті ФОП на порталі ПФУ.
- Відкриття спецрахунку: у будь-якому банку відкривається спеціальний поточний рахунок для страхових виплат (балансовий субрахунок 2604 / IBAN). Звичайний рахунок ФОП використовувати заборонено.
- Сплата ЄСВ: сплатити ЄСВ за місяць, у якому відкрито декретний лікарняний.
- Подання «Довідкової» звітності: подати до ДПС Податкову декларацію з позначкою «Довідково» та Додатком 1 (ЄСВ) за період від початку року до місяця декрету. Це потрібно для внесення даних про сплату ЄСВ до Реєстру застрахованих осіб ПФУ.
- Подання Заяви-розрахунку в кабінеті ФОП на порталі ПФУ:
- Зайти у кабінет ФОП на
portal.pfu.gov.uaза допомогою КЕП. - Створити Заяву-розрахунок (Додаток 1), вказати IBAN спецрахунку та суму (284.07 грн/день).
- Додати PDF-скани документів: Виписку з ЄДР, Витяг з реєстру платників єдиного податку, квитанції про сплату ЄСВ, довідку про відкриття спецрахунку, довідку про відсутність заборгованості з ЄСВ.
- Підписати КЕП та надіслати.
- Зайти у кабінет ФОП на
- Отримання коштів: після перерахування коштів ПФУ на спецрахунок, ФОП може переказати їх на свою особисту банківську картку для власних потреб.
Оподаткування та бізнес-діяльність ФОП під час декрету:
- Оподаткування декретних ФОП: допомога по вагітності та пологах НЕ є підприємницьким доходом, НЕ оподатковується ПДФО чи Військовим збором і на неї НЕ нараховується ЄСВ.
- Звільнення від податків: ФОП 1 та 2 груп єдиного податку мають право подати заяву до ДПС разом із копією декретного лікарняного для звільнення від сплати єдиного податку та військового збору на період декретної відпустки.
- Продовження діяльності: ФОП під час декретної відпустки має право продовжувати підприємницьку діяльність, отримувати дохід та укладати угоди.
Оподаткування декретних та лікарняних і відображення в Об’єднаній звітності (Д1 та 4ДФ)
1. Правила оподаткування виплат
Для найманих працівників:
- Лікарняні (код «1»): прирівнюються до заробітної плати та оподатковуються за загальними ставками: ПДФО — 18%, Військовий збір — 5%. Роботодавець нараховує ЄСВ 22% за власний рахунок.
- Декретні (код «2»):
- ПДФО — 0% (пп. 165.1.1 ПКУ);
- Військовий збір — 0%;
- ЄСВ — 22% (нараховується роботодавцем на всю суму декретних за власний рахунок).
Для ФОП:
- Декретні виплати від ПФУ не оподатковуються ПДФО, ВЗ та з них не стягується ЄСВ.
2. Заповнення Об’єднаного Податкового розрахунку
Додаток Д1 (Відомості про ЄСВ):
- Код категорії застрахованої особи (графа 08):
- «42» — декретні виплати звичайним працівникам;
- «43» — декретні виплати працівникам з інвалідністю (ставка ЄСВ 8,41%).
- Розподіл по місяцях (графа 10): сума декретних виплат відображається з розбивкою за місяцями, на які припадає декретна відпустка (по окремому рядку на кожен місяць).
- Код типу нарахувань (КТН, графа 09): якщо у майбутньому повному місяці декретної відпустки нарахована сума декретних менша за МЗП (8 647 грн), роботодавець донараховує ЄСВ до мінімального внеску з кодом «13».
Приклад розподілу декретних виплат у Додатку Д1 за 126 днів:
Працівниці виплачено декретні з 15 квітня 2026 року по 18 серпня 2026 року у загальній сумі 79 339,68 грн (629,68 грн/день):
| Місяць декрету | Кількість днів | Сума декретних (грн) | База для ЄСВ (грн) | Сума ЄСВ 22% (грн) | Код категорії ЗО |
|---|---|---|---|---|---|
| Квітень 2026 | 16 | 10 074,88 | 10 074,88 | 2 216,47 | 42 |
| Травень 2026 | 31 | 19 520,08 | 19 520,08 | 4 294,42 | 42 |
| Червень 2026 | 30 | 18 890,40 | 18 890,40 | 4 155,89 | 42 |
| Липень 2026 | 31 | 19 520,08 | 19 520,08 | 4 294,42 | 42 |
| Серпень 2026 | 18 | 11 334,24 | 11 334,24 | 2 493,53 | 42 |
| УСЬОГО | 126 | 79 339,68 | 79 339,68 | 17 454,73 | — |
Додаток 4ДФ (Відомості про ПДФО та Військовий збір):
- Декретні виплати відображаються у Додатку 4ДФ у повній сумі в тому місяці, у якому відбулося їх нарахування у бухгалтерському обліку.
- Ознака доходу (графа 6): «128» (Соціальні виплати з державних фондів).
- Графи 4а, 4 (ПДФО) та 5а, 5 (Військовий збір): заповнюються нулями («0.00»), оскільки податки не утримуються.
Особливі та складні випадки з практики бухгалтера
Ситуація 1. З декрету в декрет (розрахунок з окладу / МЗП)
Якщо у працівниці, яка перебуває у відпустці для догляду за дитиною до 3 років, відкривається новий лікарняний «Вагітність та пологи», вона має право на отримання декретних у повному обсязі.
- Алгоритм розрахунку: у розрахунковому періоді (12 місяців) у працівниці відсутній заробіток з поважної причини. Відповідно до п. 28 Порядку № 1266, розрахунок проводиться виходячи з посадового окладу (тарифної ставки), встановленого на момент настання нового декрету. Якщо оклад менший за МЗП (8 647 грн) або не встановлений, розрахунок здійснюється виходячи з мінімальної заробітної плати (8 647 грн).
Числовий приклад розрахунку «З декрету в декрет»:
Працівниця перебуває у відпустці до 3 років. 10 травня 2026 року відкрито новий декретний лікарняний на 126 днів. Посадовий оклад — 12 000,00 грн.
$$\text{Середньоденний заробіток} = \frac{12 000,00 \text{ грн}}{30,44} = 394,22 \text{ грн/день}$$
$$\text{Сума декретних} = 394,22 \text{ грн} \times 126 \text{ к. дн.} = 49 671,72 \text{ грн}$$
До Заяви-розрахунку додається довідка-пояснення та копія наказу про відпустку до 3 років.
Ситуація 2. Декретні за сумісництвом (основне + сумісництво)
У 2026 році декретні виплачуються як за основним місцем роботи, так и за місцем роботи за сумісництвом.
- Розрахунок здійснюється окремо за кожним місцем роботи за окремими е-лікарняними.
- Працівниця надає за місцем сумісництва довідку про середню заробітну плату з основного місця роботи.
- Сумарне обмеження: сумарний дохід, з якого розраховуються декретні за обома місцями роботи, у кожному місяці розрахункового періоду не може перевищувати максимальну базу ЄСВ (172 940,00 грн).
Ситуація 3. Працівниця відпрацювала менше 12 місяців
- Відпрацьовано від 1 до 11 повних місяців: розрахунковим періодом є фактично відпрацьовані повні календарні місяці (з 1-го до 1-го числа).
- Відпрацьовано менше одного календарного місяця: розрахунковим періодом є фактично відпрацьовані календарні дні до дня настання декрету.
Числовий приклад (менше місяця роботи):
Прийнято на роботу 14 квітня 2026 року. Декретний лікарняний відкрито 28 квітня 2026 року. Нараховано зарплату за 14 днів — 6 000,00 грн.
$$\text{Фактичний середньоденний заробіток} = \frac{6 000,00 \text{ грн}}{14 \text{ днів}} = 428,57 \text{ грн/день}$$
Оскільки стаж за останні 12 місяців менше 6 місяців, застосовується максимум у 2 МЗП (568,13 грн/день). Фактична середньоденна (428,57 грн) не перевищує 568,13 грн, тому розрахунок проводиться з 428,57 грн.
$$\text{Сума декретних} = 428,57 \text{ грн} \times 126 \text{ днів} = 53 999,82 \text{ грн}$$
Ситуація 4. Працівниця бажає піти у декрет пізніше дати відкриття лікарняного
Жінка має право продовжувати працювати після 30 тижнів вагітності.
- За дні роботи з виплатою зарплати декретні виплати не нараховуються.
- Допомога виплачується лише за дні фактично використаної декретної відпустки на підставі заяви працівниці. Кількість днів до оплати в Заяві-розрахунку зменшується.
Ситуація 5. ФОП одночасно є найманим працівником
Якщо жінка-ФОП паралельно працевлаштована як найманий працівник:
- Допомога по вагітності та пологах призначається та виплачується за основним місцем роботи (або за сумісництвом).
- Двічі отримати кошти від ПФУ (і як працівник, і як ФОП) законодавство забороняє.
Часті запитання (FAQ)
Відповідно до ст. 24 Закону № 1105, документи для призначення допомоги по вагітності та пологах приймаються не пізніше 6 календарних місяців з дня закінчення відпустки у зв’язку з вагітністю та пологами.
НІ. Допомога по вагітності та пологах виплачується 100% за рахунок коштів ПФУ з першого дня непрацездатності.
Перевірте статус Заяви-розрахунку в кабінеті ПФУ. Якщо статус «Прийнято», але кошти не надійшли протягом 3 робочих днів, зверніться на гарячу лінію ПФУ (0-800-503-753) або до територіального управління за місцем обліку.
НІ. Допомога по вагітності та пологах не оподатковується ані ПДФО, ані Військовим збором.
Портал ПФУ дозволяє включати в одну Заяву-розрахунок до 200 листків непрацездатності.
Підсумковий чек-лист бухгалтера 2026 року
Чому підприємці обирають praktbuh.com.ua?
ТОВ «Практична бухгалтерія» пропонує комплексні рішення для бізнесу будь-якого масштабу. Ми беремо на себе весь рутинний клопіт із документами, щоб ви могли зосередитися на розвитку власної справи.
- Працюємо з ФОП (1, 2, 3 групи) та ТОВ на будь-якій системі оподаткування.
- Надаємо консультації щодо вибору оптимальної групи КВЕДів та оптимізації податкового навантаження.
- Забезпечуємо абсолютну прозорість та підтримку на кожному етапі співпраці.
Потрібен надійний бухгалтерський супровід?
Не відкладайте порядок у документах на потім! Звертайтеся за консультацією до фахівців ТОВ «Практична бухгалтерія».
- Сайт: praktbuh.com.ua
- Телефон / Telegram: +38 (063) 030-13-39
- Адреса офісу: с. Софіївська Борщагівка, вул. Київська, 34а (БЦ «Київський»)
Практична бухгалтерія — спокій за ваш бізнес!